 Bei Google Discover als bevorzugte Quelle hinzufügen
Micron extrem niedrig bewertet – doch nur bei hoher Marge
Von Stephan Heibel, Herausgeber des Heibel-Tickers
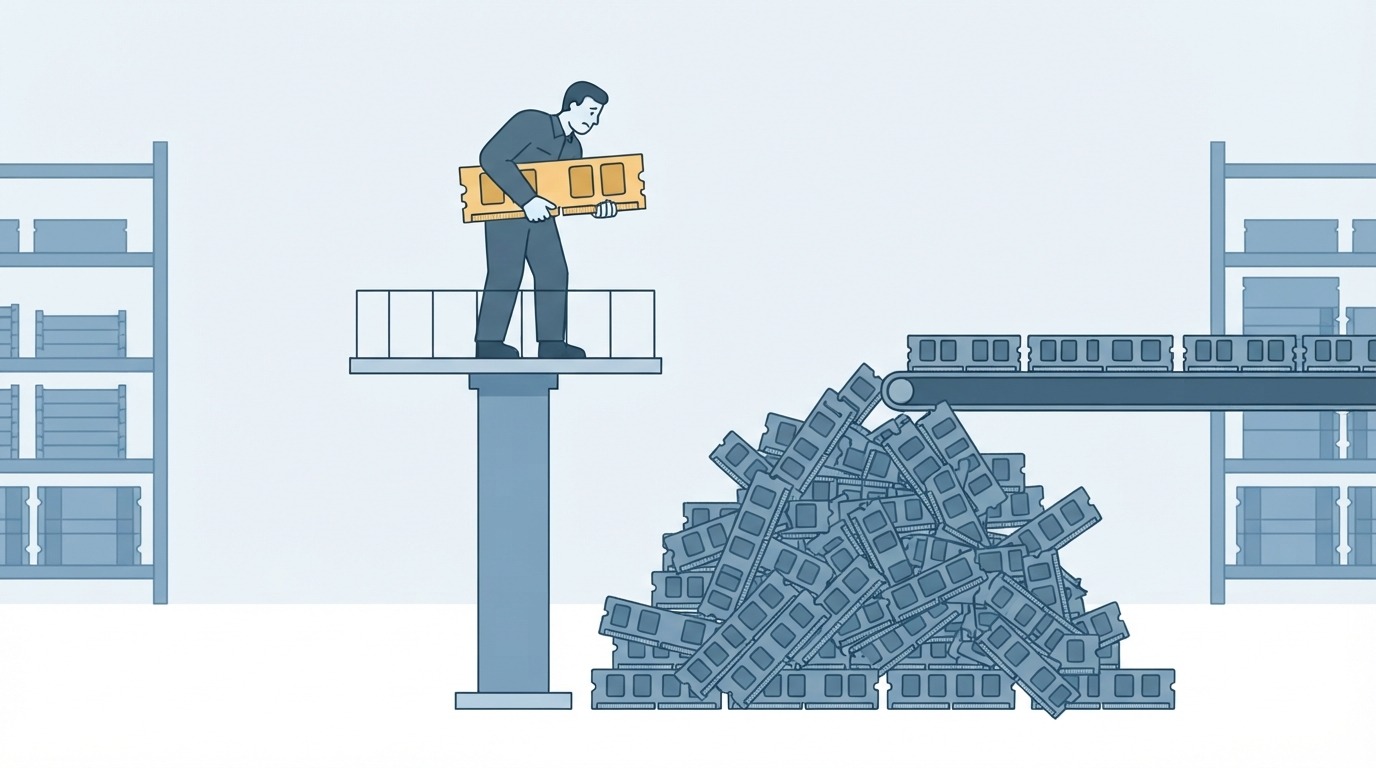
Micron ist vor den Q4-Zahlen am 30. September extrem niedrig bewertet, doch diese Bewertung trägt nur, solange die Marge hoch bleibt.
Der Konsens erwartet laut Investing.com (Stand 22. September 2026) einen Umsatz von 50,45 Milliarden US-Dollar und einen Gewinn je Aktie von 31,16 US-Dollar, eine Verzehnfachung des Gewinns gegenüber dem Vorjahresquartal, getragen von der Nachfrage nach HBM-Speichern.
Gegenwind kommt vom chinesischen Wettbewerber CXMT: Sein DRAM-Marktanteil nach Umsatz stieg laut Counterpoint Research (via TechNode) im zweiten Quartal 2026 auf 10 Prozent, vor einem Jahr waren es 4 Prozent.
Die Frage lautet deshalb, wie lange Micron so hohe Gewinnmargen realisieren kann und ob CEO Sanjay Mehrotra am 30. September belegt, dass die HBM-Nachfrage lange hoch bleibt.
Die Marge entscheidet, ob die Bewertung günstig ist
Bislang gehen Analysten von einem zyklischen Geschäft aus, denn seit Jahrzehnten kennt man in der Chip-Industrie den Schweinezyklus. Mit der Gewinn-Verzehnfachung ist die Bewertung aktuell extrem niedrig. Doch je schneller der Schweinezyklus zuschlägt, desto schneller sinkt die Marge, und dann könnte sich die Aktie sogar als zu teuer entpuppen. Es geht damit um einen Blick auf die nächsten 10 Jahre: Wie schnell die Marge sinkt und wo sie sich langfristig fängt, entscheidet darüber, ob die Bewertung tatsächlich günstig ist.
Ob Micron dem Schweinezyklus entkommt und Speicher vom zyklischen Massenprodukt zur KI-Infrastruktur wird, habe ich am 4. September 2026 ausführlich untersucht: in der Wunschanalyse „Micron Technology – Vom Schweinezyklus zum Billionen-Konzern“.
Mehrotras HBM-Aussage entscheidet über den Kurs
Ich setze darauf, dass wir das Ende der KI-Rallye noch immer nicht am Horizont erkennen: Die Nachfrage nach HBM-Speichern bleibt auf lange Sicht hoch. Wie stark die Knappheit bei HBM-Speicherchips die Preise bereits treibt, zeigen Microns Rekordzahlen. Entsprechende Informationen erwarte ich von CEO Sanjay Mehrotra am 30. September. Bleiben sie aus, könnte die Aktie einbrechen. Gerade Micron besitzt die Möglichkeit, der KI-Rallye einen kräftigen Dämpfer zu versetzen.
Ich halte Micron trotz Margenrisiko – und steige sonst aus
Stand am 29. September 2026 liegt meine Micron-Position 10 Prozent im Plus. Vorher verkaufen und den Gewinn sichern? Meine Spekulation geht in eine andere Richtung: Die KI-Rallye wird noch immer unterschätzt. Daher verkaufe ich nicht. Bleibt der Beleg für die lange hohe HBM-Nachfrage aus und kommt der Dämpfer für die KI-Rallye, steige ich schleunigst aus.
Stephan Heibel verfolgt seit 1998 die Börsen der USA und Europas und gibt seit 2006 den Heibel-Ticker heraus, den mehr als 25.000 Mitglieder lesen. Die Ausgabe finden Sie im Archiv.


