 Bei Google Discover als bevorzugte Quelle hinzufügen
Kapital bremst KI-Aktien, sobald der Cashflow nicht mehr reicht
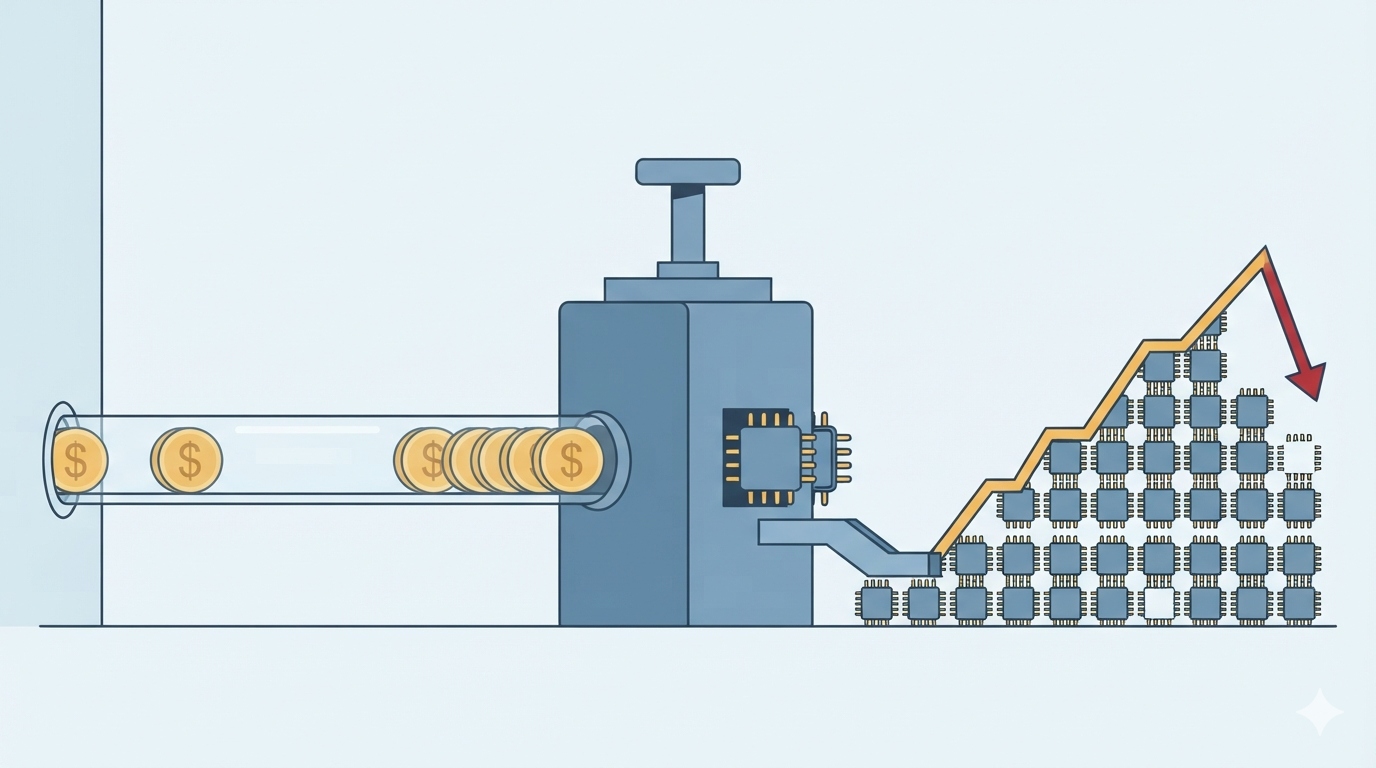
Für KI-Aktien bestimmt das Kapital das Risiko: Es hat Oracle und CoreWeave bereits ihre Grenzen aufgezeigt, und am stärksten gefährdet sind die Aktien, die ihre KI-Projekte auf Pump finanzieren.
Nicht ein Engpass entscheidet, sondern die Kombination aus Chips, Strom und Kapital
Chips, Strom oder Kapital? Wo genau ist der Flaschenhals, der die KI-Rallye zum Einsturz bringen könnte?
Ich habe mir die drei Bereiche mal näher angeschaut, um Ihnen eine fundierte Meinung präsentieren zu können. Das Ergebnis vorab: Es ist die Kombination dieser drei Bereiche, wobei Strom am solidesten wächst, Chips den eigenen Wettbewerb fürchten müssen und Kapital die Selektion im Markt zugunsten des am besten Finanzierten, nicht desjenigen mit der besten Lösung, entscheiden kann.
Am 12.10.2026 nannten die Chefs von Broadcom und Intel das Kapital als Engpass
Hock Tan und Lip-Bu Tan: Weder Chips noch Strom, sondern Kapital
Am 12.10.2026 saßen in Singapur zwei Männer auf einem Podium, die einen seltenen Einblick in die Lieferkette der KI-Welt boten: Hock Tan, CEO von Broadcom, dessen maßgeschneiderte Chips in den Rechenzentren von Google, Meta und OpenAI arbeiten, und Lip-Bu Tan, CEO von Intel. Die Frage des Moderators lautete, woher die nächste Billion Dollar für KI kommen soll. Ihre Antwort: Nicht die Chips sind der Engpass, auch nicht der Strom, sondern das Kapital.
Die Börse reagiert: Kospi, Samsung und SK Hynix verlieren am 13.10.2026
Die Wafer- und Speicherknappheit wird überwunden, sagte Hock Tan. Die Nachfrage übersteigt das Angebot zwar noch bis 2029, aber die eigentliche Grenze zieht die Verfügbarkeit und der Preis von Kapital. Lip-Bu Tan ergänzte, Anleger wollen irgendwann Renditen sehen. Viele Investoren wissen gar nicht, was sie da kaufen, legte Hock Tan nach und verglich den Markt mit einem Casino. Am Folgetag, dem 13.10.2026, verloren der koreanische Kospi, Samsung (zeitweise 9%) und SK Hynix deutlich.
Bis zu dieser Aussage galten Strom und Chips als Flaschenhals
Bis zu dieser Aussage lautete die Standardantwort anders. Jensen Huang (Nvidia) und Elon Musk (xAI) hatten den Strom zum Flaschenhals erklärt, Satya Nadella (Microsoft) hatte im November 2025 eingeräumt, Microsoft habe KI-GPUs im Lager liegen, die mangels Stromanschluss nicht eingebaut werden können. Und wer die Preise für HBM-Speicher (Micron, SK Hynix, Samsung) und die Wartelisten bei TSMC (Taiwan Semiconductor, Lohnfertiger der meisten KI-Chips weltweit) verfolgt, hält die Chips weiterhin für die knappste Ressource.
Kapital: Der Cashflow reicht nicht mehr aus
Microsoft, Alphabet, Amazon und Meta investieren allein 2026 zusammen rund 750 Mrd. USD in den Ausbau der KI-Infrastruktur, Oracle weitere 90 Mrd. USD. Morgan Stanley rechnet für 2027 mit über 1 Bio. USD an KI-Investitionen. Die Investitionsplanung steht und liefert ausreichend Argumente für ein anhaltend hohes Wachstum, so dass alle KI-Unternehmen noch reichlich Umsatz- und Gewinnsprünge ausweisen können. Offen ist, wer all dieses Investitionskapital aufbringt.
Alphabet, Amazon und Meta weisen negativen freien Cashflow aus
Bis 2025 war die Antwort einfach: aus dem operativen Cashflow. Die vier großen Hyperscaler verdienten so viel, dass sie den KI-Ausbau bezahlen und nebenbei Aktien zurückkaufen konnten. 2026 hat sich das geändert. Alphabet wies im zweiten Quartal 2026 erstmals seit dem Börsengang einen negativen freien Cashflow aus, stellte die Aktienrückkäufe ein, die im Vorjahreszeitraum noch 28 Mrd. Dollar betrugen, kündigte im Juni eine Eigenkapitalerhöhung über 85 Mrd. USD an und emittierte eine Anleihe mit hundert Jahren Laufzeit.
Amazon weist auf Zwölfmonatssicht ebenfalls einen negativen freien Cashflow aus, und CEO Andy Jassy warnt offen vor Gegenwind. Meta meldete am 21.10.2026 für das dritte Quartal erstmals seit dem Börsengang einen negativen freien Cashflow, schuf eine neue stimmrechtslose Aktiengattung, die ausdrücklich zur Kapitalaufnahme genutzt werden kann, und verlor dafür am 22.10.2026 7% an der Börse, obwohl der Umsatz die Erwartungen übertraf.
Nur Microsoft hat noch einen deutlich positiven Cashflow
Nur Microsoft erwirtschaftet noch einen deutlich positiven freien Cashflow, rund 67 Mrd. USD im Geschäftsjahr bis 30.06.2026, und selbst dort ist der Kassenbestand binnen eines Jahres von 30 auf 21 Mrd. USD geschrumpft. Das war für mich einer der ausschlaggebenden Gründe, gerade Microsoft in das Heibel-Ticker-Portfolio zu holen.
Der Fremdkapitalanteil steigt, daneben wächst die Schattenfinanzierung
2024 wurden nur 9% der Investitionen der Hyperscaler aus neuem Fremdkapital finanziert, 2026 sind es 32%. Die großen Cloud-Anbieter haben bis August 2026 Anleihen über rund 220 Mrd. USD platziert, im gesamten Jahr 2025 waren es 70 Mrd. USD.
Daneben ist eine Schattenfinanzierung entstanden, die in keiner Konzernbilanz auftaucht: Meta hat sein Rechenzentrum Hyperion in Louisiana in eine Zweckgesellschaft ausgelagert, an der der Kreditfonds Blue Owl 80% hält und die Anleihen über 27 Mrd. USD begeben hat. Apollo und Blackstone haben 35 Mrd. USD für Chips bereitgestellt, die Anthropic nutzt. Nvidia hat mit Apollo, BlackRock, Blackstone und KKR Absichtserklärungen über Finanzierungsplattformen von 500 Mrd. Dollar unterzeichnet und bietet an, bis zu einem Viertel davon selbst abzusichern.
Insgesamt sind bis 2028 Investitionen von 2,9 Bio. USD in Rechenzentren angekündigt. Davon kommen 1,4 Bio. aus dem Cashflow der Hyperscaler, die verbleibenden 1,5 Bio. USD müssen über Anleihe- und Kreditmärkte finanziert werden. Goldman Sachs kommt bis 2030 auf 5 Bio. USD, zwei für Rechenzentren und drei für Stromerzeugung.
Oracle und CoreWeave zeigen die Grenze des Kapitals
Das Kapital hat bereits zweimal öffentlichkeitswirksam zugeschlagen. Oracle hat sich mit einem Auftragsbestand von 638 Mrd. USD, zur Hälfte von OpenAI, vom Softwarehaus zum größten Rechenzentrumsbauer verwandelt, und der Markt bezahlt das mit Misstrauen. S&P hat Oracle am 09.07.2026 auf BBB- gestuft, eine Stufe über Ramsch. Die Kreditausfallversicherungen auf Oracle notieren auf einem Niveau, das sonst bei Schuldnern im Ramschbereich üblich ist. Die Aktie hat sich vom Hoch mehr als halbiert. Beim GPU-Vermieter CoreWeave notieren die Anleihen bei 77% des Nennwerts mit Renditen von 15 bis 16%, die Aktie verlor Anfang Oktober 2026 binnen drei Tagen ein Viertel ihres Wertes.
OpenAI braucht Kapital ohne Präzedenzfall
OpenAI ist der größte Kapitalnachfrager von allen und weist keinen nennenswerten Cashflow aus. Die 1,4 Bio. USD an Investitionszusagen, die Sam Altman im November 2025 verkündete, hat das Unternehmen im Februar 2026 vor Investoren auf 600 Mrd. USD eingedampft. Das Prestige-Projekt Stargate schrumpfte von 10 auf 7 Gigawatt. Die 100 Mrd. Dollar, die Nvidia in OpenAI investieren wollte, waren nach Aussage von Jensen Huang im Februar 2026 nie eine Verpflichtung.
OpenAI hat im März 2026 122 Mrd. USD bei einer Bewertung von 852 Mrd. USD eingesammelt. Der Umsatz wächst spektakulär, aber 2025 stand unterm Strich ein Verlust von 38,5 Mrd. Dollar, und vor 2030 rechnet niemand mit positivem Cashflow. Den Börsengang hat Altman für 2026 abgesagt.
Ich habe OpenAI als möglichen Sargnagel der KI-Rallye bezeichnet. Spätestens 2027 muss OpenAI Kapital in einer Größenordnung aufnehmen, für die es am Markt keinen Präzedenzfall gibt.
Bei Investitionen, die auf eine Billion zusteuern, stellt sich eine einfache Frage: Kann man für Geld wirklich alles kaufen? Bei den Chips funktioniert das nicht mehr, denn die Fertigung ist bis einschließlich 2028 bei den meisten Chip-Anbietern ausverkauft. Noch dramatischer sieht es bei den Stromanbietern aus.
Strom: 7 Jahre bis zum Netzanschluss
Das Problem ist der Netzanschluss
In den USA verbrauchen Rechenzentren 4,5% des Stroms. Bis 2030 rechnet man mit einem Anteil von 10 bis 15%. Das Problem ist der Anschluss ans Netz. Allein in Texas stehen mit 474 GW Investitionsprojekte für das Fünffache der Spitzenlast des dortigen Netzes in der Warteschlange.
In Virginia wartete man 2022 bis zu 4 Jahre auf einen Netzanschluss, 2024 stieg die Wartezeit auf 7 Jahre. In Ohio muss man bis 2031 warten, in Arizona wird seit 2024 gar keine Zusage mehr gemacht.
Der Engpass ist auch politisch
Der Engpass ist nicht mehr nur technisch, sondern auch politisch: Keine Gemeinde möchte das Brummen der Rechenzentren und das Vibrieren des Bodens zulassen. Hinzu kommen Probleme bei der Stromversorgung der Haushalte in der Umgebung und bei der Wasserversorgung, wenn der Grundwasserspiegel durch die aufwendige Kühlung der KI-GPUs sinkt.
Allein im ersten Quartal 2026 wurden 75 geplante Rechenzentren blockiert oder verzögert. In 14 Bundesstaaten der USA liegen Moratorien auf dem Tisch, die den Bau von Rechenzentren kategorisch verbieten. 71% der Amerikaner lehnen ein Rechenzentrum in der Nachbarschaft ab, Kernkraftwerke lehnen nur 53% ab.
Eigene Stromversorgung umgeht den Netzanschluss
Das Problem mit dem Netzanschluss lässt sich umgehen, wenn man eine eigene, autarke Stromversorgung baut. Meta baut drei Gigawatt-Gaskraftwerke in Louisiana, weitere 7 sind beantragt. GE Vernova hat Aufträge für 116 Gigawatt Gasturbinen in den Büchern, Siemens Energy, ein Titel des Heibel-Ticker-Portfolios, blickt auf 69 Gigawatt in den Auftragsbüchern. Die jährliche Baukapazität soll bei GE Vernova von 20 auf 30 Gigawatt bis 2030 ausgebaut werden.
Atomenergie: Nur Three Mile Island kommt schnell ans Netz
Auch die Atomenergie wird bemüht. Am schnellsten wird das nach einem Reaktorunfall abgeschaltete Werk Three Mile Island wieder ans Netz gebracht, bis Herbst 2027 soll es so weit sein. Für alle anderen Kernenergie-Projekte sind die Planungszeiten zu lang, um beim Engpass eine nennenswerte Rolle zu spielen: Die modularen kleinen oder mittleren Kernkraftwerke sind frühestens 2032 serienreif, deren Genehmigungen sind so langwierig wie die für ein großes Kernkraftwerk.
Europa ist beim Netzanschluss eher schlechter dran als die USA
Europa ist nicht besser dran als die USA, sondern eher schlechter. In Frankfurt, wo Rechenzentren die größten Stromverbraucher der Stadt sind, vergibt der Netzbetreiber neue Anschlussleistung ab 3,5 Megawatt nur noch rationiert und rechnet mit Einschränkungen bis Mitte der 2030er Jahre. In Berlin standen 2025 Anfragen über 2.300 Megavoltampere einer verfügbaren Kapazität von 365 gegenüber. In Irland verbrauchen Rechenzentren 22% des Stroms, Dublin hat neue Anschlüsse im Dezember 2025 wieder zugelassen, und zwar nur für Betreiber, die ihren Bedarf zu 100% mit eigener Erzeugung decken. Die Niederlande erlauben Hyperscale-Rechenzentren nur noch an zwei Standorten.
Die Bundesregierung will die KI-Rechenleistung bis 2030 vervierfachen und spricht in derselben Strategie von einem Antragsstau. Bis 2030 schrumpft die KI-Rechenleistung Europas auf 10% (Stand 23.10.2026: 13%).
Den USA fehlen bis 2028 rund 32 Gigawatt
Morgan Stanley rechnet vor, dass den USA bis 2028 rund 32 Gigawatt fehlen, ein Drittel der 97 Gigawatt, die die geplanten Rechenzentren brauchen. Jeder Chip, der in diesen 32 Gigawatt stecken soll, liegt dann auf Lager, so wie Satya Nadella es im November 2025 für Microsoft beschrieben hat. Der Strom bestimmt nicht, ob die KI-Revolution stattfindet, aber er bestimmt ihr Tempo.
Chips: Der Engpass wandert von KI-GPU über HBM-Speicher zu CPU
Teurer Speicher drückt die Nvidia-Marge
Nvidias Umsatz verdoppelte sich im Quartal bis Ende Juli 2026, die Bruttomarge liegt bei 75%. Die Nachfrage lässt auch für 2027 eine Umsatzverdopplung zu, doch die Fertigung kommt nicht nach, so Jensen Huang, und Nvidia begnügt sich mit +70%. Dabei steigen die Kosten für Vorprodukte wie HBM-Speicher. Deren Preise vervielfachten sich binnen 12 Monaten bis Oktober 2026, und der Einkauf schlägt bis Januar 2027 bei der Gewinn- und Verlustrechnung von Nvidia zu: Die Bruttomarge fällt laut CFO Kress auf 72%.
Nicht die Nachfrage, die Speicherverfügbarkeit begrenzt Nvidia
Hier zeigt sich deutlich: Nicht die Nachfrage begrenzt das Wachstum von Nvidia, sondern die Verfügbarkeit von Hochleistungsspeichern. Micron verfünffachte mit den Zahlen vom 30.09.2026 den Quartalsumsatz und schraubte die Gewinnmarge auf 87%. Micron ist nach eigener Aussage bis Ende 2029 ausverkauft.
Ohne die teuren HBM-Speicher, die für die hohen Geschwindigkeiten der KI-Prozesse erforderlich sind, langweilen sich die Nvidia KI-GPUs, weil sie zu lange auf Daten warten müssen. Und wenn diese teuren KI-GPUs sich langweilen, können sie die in sie getätigte Investition nicht erwirtschaften.
Auch TSMC und die Maschinenbauer erfüllen die Nachfrage nicht
TSMC verpackt die Chips zu einsatzfähigen Platinen und kann die Nachfrage ebenfalls nur zu 70% erfüllen. Neue Chip-Maschinen von Lam Research oder ASML lassen sich nicht schnell genug beschaffen, beide Unternehmen haben angekündigt, ihre Fertigungskapazitäten auszubauen, um die Nachfrage zu befriedigen.
Der Engpass ist behebbar, doch die Anbieter bauen nicht mehr zu stark aus
Der Engpass in der Chip-Industrie kann theoretisch binnen weniger Jahre behoben werden. Das tun die Chip-Unternehmen aber nicht mehr. Ich habe Ihnen vielfach vom Schweinezyklus der Chip-Industrie berichtet. Der Markt der Anbieter ist klein genug, dass die Wettbewerber einander in die Augen schauen können und unausgesprochen zu große Investitionen in den Ausbau der Fertigungskapazitäten unterlassen. Alle verdienen bestens, wenn der Preis für die wenigen Chips exorbitant hoch ist.
Der Markt kollabiert im Wettbewerb, wenn die Fertigungskapazitäten zu stark ausgebaut werden, so dass die begehrten Chips unter ihrem Preis auf den Markt geschmissen werden müssen, damit wenigstens ein Teil der Investitionen in den Ausbau der Fertigung wieder verdient wird. Genau das soll dieses Mal nicht passieren, und so profitieren Micron, SK Hynix und Samsung, aber auch TSMC bis hin zu ASML und Lam Research von den hohen Verkaufspreisen für ihre raren Produkte.
Nvidias Wettbewerb kommt von den Abnehmern selbst
Doch Wettbewerb kommt oft unverhofft. Die These, Nvidias KI-GPUs haben beim Training neuer KI-Modelle keine Konkurrenz, stimmt so nicht mehr. Bei OpenAI, xAI und Meta werden die Spitzenmodelle weiterhin auf Nvidia trainiert. Googles Gemini wird vollständig auf Googles eigenen TPUs trainiert, und Anthropic erklärt offiziell: Claude wird auf Amazons Trainium, Googles TPUs und Nvidia-Chips trainiert und betrieben.
Anthropic hat sich bis zu eine Million TPUs für 2026 gesichert, will 2027 auf 5 Gigawatt und 2028 um weitere 10 Gigawatt aufstocken, betreibt daneben über eine Million Trainium-Chips bei Amazon und hat zusätzlich 2 Gigawatt bei AMD bestellt.
Meta mietet seit Februar 2026 TPUs von Google für die Modellentwicklung. Alphabet hat im zweiten Quartal 2026 erstmals Umsatz aus dem Verkauf von TPU-Systemen an Dritte verbucht. Microsoft hat im Oktober 2026 mit Maia 300 eine eigene KI-GPU vorgestellt, die ab 2027 in Rechenzentren mit mehreren Gigawatt arbeiten soll. Die eigentliche Konkurrenz für Nvidia kommt also nicht von AMD, sondern von den Abnehmern selbst, die ihre Chips bei Broadcom entwerfen lassen.
Broadcom hat im September 2026 einen KI-Umsatz von 16,7 Mrd. USD gemeldet, das Dreifache des Vorjahres, und für die Geschäftsjahre 2027 und 2028 115 und 230 Mrd. Dollar genannt, für die die Lieferkapazität bereits gesichert ist. Broadcom wächst schneller als Nvidia.
China hat Strom im Überfluss, aber keine Chips
Ein Blick nach China ist ebenfalls aufschlussreich. Nvidias Chinageschäft im Rechenzentrum ist auf null gefallen, Peking genehmigt Importe von Nvidia nur noch fallweise und schreibt staatlichen Rechenzentren heimische Chips vor. Huawei will 2026 rund 1,5 Mio. KI-GPUs (Ascend-Beschleuniger) ausliefern, was weniger als 4% der Rechenleistung entspricht, die Nvidia 2026 produziert. Strom hat China im Überfluss, es fehlen jedoch die Chips, auch die Hochleistungsspeicher. Die USA haben genügend KI-GPUs, aber zu wenig Strom.
Strom = Tempo, Chip = Profitabilität, Kapital = Risiko
Die Chip-Knappheit löst sich schneller als der Stromengpass
Die Chips bestimmen den Preis des Ausbaus. Sie sind knapp, aber die Lieferkette investiert mit einer Geschwindigkeit, die diese Knappheit abbaut: Ich erwarte, dass sie bis Herbst 2028 verschwindet. Das ist langsamer als technisch möglich, aber noch immer schneller als die Behebung des Stromengpasses.
Der Stromengpass wird in Jahren gerechnet, nicht selten beträgt die Vorlaufzeit für Genehmigungen von KI-Rechenzentren 7 Jahre. Die Chip-Branche muss diesen Engpass bei der Planung des Ausbaus der eigenen Fertigungskapazitäten berücksichtigen, denn nicht jeder nachgefragte Chip kann problemlos mit Strom versorgt werden.
Kapital ist der dritte Engpass
Bleibt das Kapital als dritter Engpass, der Unternehmen wie Oracle und CoreWeave bereits ihre Grenzen aufgezeigt hat, bei den Hyperscalern jedoch noch nicht wirklich rar ist. Wir blicken deshalb auf 2027, wenn nicht nur OpenAI gigantische Summen finanzieren muss.
Rangfolge: Wer auf Pump finanziert, ist am stärksten gefährdet
Für das Risiko der einzelnen Aktien ergibt sich eine klare Rangfolge. Am stärksten gefährdet sind diejenigen, die ihre Projekte auf Pump finanzieren müssen: in dieser Betrachtung CoreWeave, Oracle und Meta.
Am solidesten können die Stromanbieter mit langen Vorlaufzeiten für ihre Projekte planen. Siemens Energy und GE Vernova, aber auch die Kernkraftbetreiber Constellation und Vistra sind mit ihren langen Lieferverträgen solide für die KI-Rallye aufgestellt.
Auch Stromanbieter verlieren, wenn die KI-Rallye einbricht
Doch auch die Stromanbieter wurden in der Woche bis 23.10.2026 ausverkauft. Die Logik ist simpel: Wenn die KI-Fantasie nachlässt und die KI-Rallye einbricht, werden auch Projekte storniert, für die Siemens Energy und GE Vernova Gasturbinen liefern sollen.
Fazit für Anleger: Bei KI-Aktien zählt die Finanzierung
Strom, Chips und Kapital bremsen unterschiedlich stark
- Strom: Der Engpass bleibt am längsten bestehen. Anbieter mit langen Lieferverträgen wie Siemens Energy, GE Vernova, Constellation und Vistra planen am solidesten. Sie verlieren, wenn die KI-Rallye einbricht und Projekte storniert werden.
- Chips: Die Knappheit verschwindet nach meiner Erwartung bis Herbst 2028. Bis dahin bestimmt sie den Preis des Ausbaus, und Nvidia bekommt Wettbewerb von den eigenen Abnehmern.
- Kapital: Es trägt das größte Risiko für die einzelne Aktie. Am stärksten gefährdet sind CoreWeave, Oracle und Meta, die ihre Projekte auf Pump finanzieren.
Eine Auslese, kein Investitionsstopp
Ich erwarte keinen Investitionsstopp, sondern eine Auslese: Investiert wird weiter, aber selektiver und mit schärferem Blick auf die Rendite. Gefährlich wird die KI-Investitionsphase, wenn das Geld zu teuer wird. Unter höheren Zinsen leiden zuerst die schuldenfinanzierten Glieder der Kette, also die Neoclouds, die Rechenzentrumsbetreiber auf Kredit und die zyklischen Speicherhersteller.
CoreWeave hat der Heibel-Ticker trotz der attraktiv aussehenden Bewertung nicht ins Portfolio genommen, Microsoft mit seinem deutlich positiven freien Cashflow dagegen schon. Der Maßstab für KI-Aktien lautet damit: Wer den Ausbau aus dem laufenden Cashflow bezahlt, ist weniger gefährdet als derjenige, der ihn auf Pump bezahlt. Im Markt setzt sich am Ende der am besten Finanzierte durch, nicht zwingend der mit der besten Lösung.
Quellen und Stand (23.10.2026): Heibel-Ticker PLUS, Ausgabe 43 vom 23.10.2026; Hock Tan, Singapur, 12.10.2026, und Kursreaktion Seoul vom 13.10.2026 (Bloomberg-Bericht via CoinAcademy, 13.10.2026); Meta Q3 2026 (FXStreet, 22.10.2026; investingLive, 22.10.2026); Alphabet (sec-api.io, 28.08.2026); Fremdfinanzierungsquote (FactSet Insight, 23.07.2026); Oracle-Rating (S&P, 09.07.2026); Netzanschluss Virginia (Prince William Times, 15.07.2026); Morgan Stanley Stromlücke (TFTC, 23.10.2026); Nvidia (implicator.ai, 26.08.2026).
Stephan Heibel ist Chefredakteur und Herausgeber des Heibel-Ticker Börsenbriefs. Er analysiert seit 1998 die Kapitalmärkte für mehr als 25.000 Leser.


