Heibel-Ticker Free Börsenbrief
- Einfach einen Tick besser -
21. Jahrgang - Ausgabe 40 (02.10.2026)
Im heutigen Börsenbrief lesen Sie:
| 1. | Info-Kicker: Rotation mündet in ... Erholung |
| 2. | So tickt die Börse: Widersprüchliche Signale von Zins- und Aktienmarkt |
| - Wochenperformance der wichtigsten Indizes | |
| - Monarchie -> Aristokratie -> Demokratie -> ? | |
| 3. | Sentiment: Anleger in Deutschland nach wie vor erstaunlich bullisch |
| - Interpretation | |
| 4. | Ausblick: Berechtigte KI-Angst und unberechtigte Panikmache |
| 5. | Update beobachteter Werte |
| Moderate Mitarbeiterbeteiligung belastet Stimmung, Geschäft brummt! | |
| 6. | Wunschanalyse: Linde |
| - : Im Bett des Kunden | |
| - Luft als Geschäftsmodell | |
| - Der stille Zulieferer von SpaceX | |
| - Oligopol mit Air Products und Air Liquide | |
| - Jüngste Quartalszahlen | |
| - Geopolitik führt zu Helium-Knappheit und steigenden Zinsen | |
| - Bewertung: Qualität hat ihren Preis | |
| - Verzögerter Dividendenstar | |
| - Bedeutung für unser Heibel-Ticker Portfolio | |
| 7. | Übersicht HT-Portfolio |
| 8. | Disclaimer / Haftungsausschluss und Risikohinweise |
| 9. | Mitgliedschaft verwalten |
1. Info-Kicker: Rotation mündet in ... Erholung
Liebe Börsenfreunde,
Ich hab mich bemüht, es kurz und leicht verständlich zu machen: Diese Woche wurde dominiert von der Zinsentwicklung. Selbst der rückläufige Ölpreis konnte nicht den Druck vom Aktienmarkt nehmen, erst als schwache Konjunkturdaten den Inflationsdruck auflösten, startete der Aktienmarkt am heutigen Freitag eine kleine Erholung. Wie das alles zusammenhängt, erkläre ich in Kapitel 2.
Dort gehe ich auch kurz auf die jüngsten politischen Entwicklungen in meiner Nachbarschaft ein ;-)
Das Anlegersentiment ist erstaunlich optimistisch, und das schon seit mehreren Wochen. In Kapitel 3 analysiere ich, was wir daraus für die künftige Börsenentwicklung ableiten können.
Von der berechtigten KI-Angst zur unberechtigten Panikmache: In Kapitel 4 gehe ich auf die Gefahren der KI näher ein und gebe eine realistische Einschätzung, was dies für die Aktienkurse der KI-Aktien bedeuten wird. Außerdem nenne ich zwei mögliche US-Dividendenaktien, denn Dividendenaktien könnten schon bald wieder eine sinnvolle Komponente im diversifizierten Portfolio darstellen.
Diese Woche legte Micron Q-Zahlen vor, die gesamte Börsenwelt zitterte vor Aufregung vor diesen Zahlen. CEO Mehrotra lieferte die gewünschte positive Überraschung, die Aktie kletterte leicht nach oben. Die Details lesen Sie in meinem Update in Kapitel 5.
Sie haben sich Linde für die Wunschanalyse dieser Woche gewünscht. Das Unternehmen hatten wir bereits mehrfach im Heibel-Ticker Portfolio. In der ausführlichen Analyse zeige ich, warum dieses Geschäftsmodell langfristig so tragfähig und verlässlich ist ... wie ein Schweizer Uhrwerk. Die Wunschanalyse lesen Sie in Kapitel 6.
Wie immer gibt es eine tabellarische Übersicht über unser Heibel-Ticker Portfolio in Kapitel 7. Diese Woche hat unsere Performance seit Jahresbeginn nun auch die des S&P 500 hinter sich gelassen.
Nun wünsche ich eine anregende Lektüre,
take share, Ihr Börsenschreibel
Stephan Heibel
Chefredakteur und Herausgeber des Heibel-Ticker Börsenbriefs
2. So tickt die Börse: Widersprüchliche Signale von Zins- und Aktienmarkt
Vor einer Woche wies US-Präsident Donald Trump den iranischen Vorschlag zur Öffnung der Straße von Hormus zurück, die Bedingungen seien unerfüllbar. Doch sehr schnell folgten Meldungen, dass inzwischen auf alternativen Routen, teils auch durch die kürzlich erst gesprengte saudische Pipeline, inzwischen schon wieder 80% der Ölmenge im Vergleich zum Vorkriegsniveau transportiert würden. Am gestrigen Donnerstag folgte schließlich die Meldung, man sei bereits wieder bei 97%.
Der Ölpreis gab diese Woche kräftig nach, Brent notiert heute bei 100,9 USD/Fass. Der Ölpreis ist ab sofort also kein Knappheitspreis mehr, sondern spiegelt die gestiegenen Transportkosten für die Umgehung der Straße von Hormus wider. Wir dürfen gespannt sein, wo genau sich dieser neue Gleichgewichtspreis in den kommenden Wochen einpendeln wird.
Es bleibt aber die Knappheit bei raffinierten Produkten, wie beispielsweise dem Diesel. Trump forderte nun die Europäer auf, ihre Diesel-Reserven anzuzapfen, um den Engpass abzufedern. Es handelt sich um ein in meinen Augen leicht durchschaubares Wahl-Manöver Trumps: Sein Versprechen niedrigerer Spritkosten für den US-Bürger konnte er nicht halten und entsprechend gut sieht es derzeit in Umfragen für die Demokraten aus. Die Zwischenwahlen am 3. November dürften die Mehrheitsverhältnisse dahingehend ändern, dass Donald Trump fortan nicht mehr "durchregieren" kann, sondern noch mehr Gegenwind aus dem Kongress erhalten wird.
Spritpreise bleiben also vorerst hoch, auch wenn der Ölpreis sinkt. Raffinerien, die in Russland gesprengt wurden und in Saudi Arabien vom Netz genommen wurden, lassen sich nicht so leicht ersetzen wie das doch global deutlich verstreuter vorkommende Rohöl.
Diese gemischte Entwicklung reichte noch nicht, um den Zinsanstieg zu bremsen. In Deutschland kletterte die Rendite der 10 Jahre laufenden Staatsanleihen über 3,6%, in den USA über 5,2%. Es handelte sich um einen regelrechten Ausverkauf an den Anleihemärkten, der zu dem Zinssprint führte. Dividendentitel bekommen ernsthafte Konkurrenz.
Dann sorgten moderate Konjunkturdaten zum Ende der Woche hin für eine Kehrtwende: Die Kerninflation war in den USA nur um 3,0% statt der erwarteten (befürchteten?) 3,3% angestiegen. Das war die positive Überraschung, auf die viele gehofft hatten. Der Preisdruck lässt nach. Vielleicht geht das nicht schnell genug, aber immerhin können wir jetzt darüber diskutieren, ob eine weitere Zinsanhebung durch die US-Notenbank bereits im Oktober erfolgen muss, oder ob Dezember nicht vielleicht reicht.
Es folgten weitere moderate Daten von der Konjunkturfront bis heute die US-Arbeitsmarktdaten sehr schwach ausfielen. Schwache Daten zeigen eine Verlangsamung der Konjunktur und mindern die Notwendigkeit, eine etwaige Überhitzung durch höhere Zinsen einzufangen. Heute schießen also die Aktienmärkte nach oben, weil die Zinsen sinken.
Für Diskussionsstoff sorgte im Wochenverlauf der MOVE-Indikator. Das ist der Volatilitätsindex für den Anleihemarkt. Dieser war im April 2025 zum "Liberation Day", also der Einführung der drakonischen US-Zölle, parallel zu den Volatilitätsindizes der US-Börse (VIX) und des DAX (V1X) angesprungen, es erfolgte ein Ausverkauf von Aktien und Anleihen gleichermaßen. Auch im März dieses Jahres schossen alle drei Volatilitätsindizes nach dem Ausbruch des Iran-Krieges in die Höhe, die Aktien und Anleihen brachen ein.
Diese Woche zeigte der MOVE-Index nun plötzlich steil nach oben: +35% binnen zwei Tagen. Die Erwartung war, dass nun auch die Aktienmärkte einbrechen müssen, analog zum April 2025 und März 2026. Doch das geschah nicht, die Aktien gaben mit -1% vergleichsweise wenig ab.
Der entscheidende Unterschied liegt in der Ursache. Im März 2025 (Zollschock) und März 2026 (Iran-Krieg) stiegen alle drei Indizes gemeinsam, weil ein exogener Schock die Unsicherheit über alle Anlageklassen gleichzeitig erhöhte. "Risk-off" nennt man das an der Börse, wenn die Korrelation zwischen Aktien und Anleihen positiv wird und beide Anlageklassen fallen, nur Cash und Gold halten.
Diese Woche stieg der MOVE allein um 35% an, der stärkste Monatsanstieg seit 2022. Auslöser ist jedoch diesmal ein Zinsschock aus guten Gründen. Die US-Konjunkturdaten waren bis Anfang dieser Woche die stärksten seit über fünf Jahren, die Inflation (inkl. Energie & Nahrungsmittel) liegt bei 4%, und der Markt preiste zum Beginn der Woche eine Fed-Zinserhöhung im Oktober mit 70% Wahrscheinlichkeit ein. Die 10-jährige Rendite ist binnen vier Wochen von 4,76% auf 5,23% gesprungen, die 30-jährige steht bei 5,52%, dem höchsten Stand seit 2004. Die Aktienmarktvolatilität blieb jedoch niedrig.
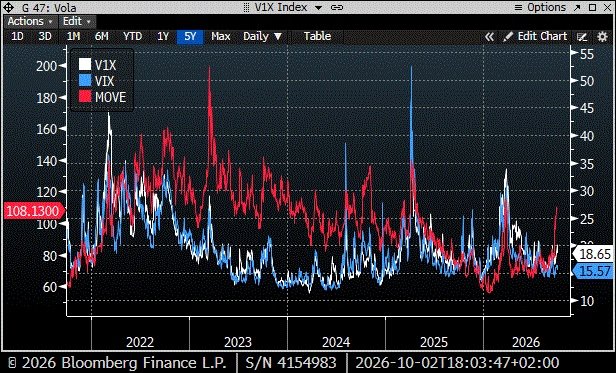
Abbildung 1: Volatilität bei Anleihen und Aktien
Der Anleihemarkt preist also eine strauchelnde Solvenz des überschuldeten US-Haushalts ein, der Aktienmarkt glaubt hingegen, dass steigende Zinsen bei starkem Wachstum verkraftbar sind. Historisch hält diese Konstellation nicht lange. Entweder beruhigt sich der MOVE, weil die Fed klar kommuniziert und die Zinserwartungen sich stabilisieren, oder der VIX zieht nach. 2022 lief es so, als der MOVE dem Aktieneinbruch um Monate vorauslief, und auch vor der Bankenkrise 2023 (SVB) war der Anleihemarkt der Vorläufer. Der Anleihemarkt ist das größere, langsamere, aber meist klügere Tier.
Für den Aktienmarkt ist die Ableitung zweistufig. Solange der VIX ruhig bleibt, ist es ein Sektorrotations-Thema: Zinssensitive Werte wie Immobilien, Versorger, kleine Unternehmen und hoch bewertete Wachstumsaktien mit Gewinnen in ferner Zukunft geraten unter Bewertungsdruck, weil der Diskontierungssatz steigt. Banken, Energie und Dividendenwerte mit stabilen Cashflows profitieren relativ.
Bei einer 10-jährigen Rendite dauerhaft über 5% wird die Aktienrisikoprämie dünn. Der S&P 500 mit einem KGV von über 22 konkurriert dann mit einem risikolosen Zins, der mehr bietet als die Gewinnrendite vieler Indexschwergewichte. Sie wissen ja, wir können das durchschnittliche Aktien-KGV mit der Rendite von Anleihen vergleichen: Ein KGV von 22 zeigt eine Rendite von 1/22=0,0455, also 4,5%. Welcher Anleger kauft eine Aktie mit einer risikobehafteten möglichen Gewinnaussicht von 4,5%, wenn der Zins für eine risikolose Staatsanleihe über 5% bietet?
Mit den moderaten Konjunkturdaten zur zweiten Wochenhälfte wurde die Rendite erst einmal wieder ein wenig gesenkt und die Aktien können sich heute kräftig erholen. Doch die Frage, ob die Aktienbewertungen damit gewonnen haben, ist so schnell noch nicht beantwortet.
Wir haben im Heibel-Ticker die vergangenen Monate schon mit wenig zinssensiblen Werten hantiert und liegen daher heute mit unserer Jahresperformance vor DAX und S&P 500. Wenn sich das Bild nun umkehrt, werden wir den Indizes hinterherhinken. Sollten wir also jetzt schnell Aktien, vorzugsweise Dividendenaktien, kaufen, um von einem rückläufigen Zinsniveau zu profitieren? Oder sehen wir derzeit nur eine vorübergehende Verschnaufpause an den Anleihemärkten, dem "größeren, langsameren aber klügeren Tier"? Ich werde dieser Frage in Kapitel 4 weiter nachgehen. Dort gebe ich Ihnen auch meine Einschätzung zur neuen KI-Angst.
Hier belasse ich es erst einmal mit der Erklärung der aktuellen Vorgänge. War das verständlich? Ich weiß, für viele Aktionäre ist das Befassen mit den Zinsmärkten gleichbedeutend mit Schmerzen. Aber es ist wichtig, die Zusammenhänge zu verstehen, damit Sie zwischen Rotation, Rallye und anderen Marktphasen unterscheiden können. Ich hoffe, ich habe es kurz und leicht verständlich gestaltet.
Schauen wir nun zunächst, wie sich die wichtigsten Indizes im Wochenvergleich entwickelten:
Wochenperformance der wichtigsten Indizes
| INDIZES | 2.10., 20:57 Uhr | Woche Δ | Σ '26 Δ |
| DAX | 25.231 | -0,7% | 3,0% |
| S&P 500 | 7.719 | -0,3% | 12,8% |
| Nikkei | 68.309 | 2,9% | 35,7% |
| Shanghai A | 4.358 | -1,8% | -5,9% |
| US-Dollar/EUR | 1,12 | -1,3% | -4,2% |
| Euro/Yen | 177,55 | -0,9% | -3,3% |
| 10-Jahres-US-Anleihe | 5,28% | 0,10 | 1,11 |
| Umlaufrendite Dt | 3,55% | 0,00 | 0,77 |
| Feinunze Gold | $4.143 | -3,5% | -4,1% |
| Fass Brent Öl | $102,22 | -1,5% | 68,0% |
| Kupfer | $14.244 | -2,6% | 14,7% |
| Baltic Dry Shipping | $3.140 | -9,6% | 67,3% |
| Bitcoin | $84.140 | 0,2% | -4,2% |
Monarchie -> Aristokratie -> Demokratie -> ?
Sie wundern sich, dass ich zu den Wahlen der vergangenen Wochen gar nichts schreibe? Nun, ich will Ihnen stattdessen kurz aus meiner Heimat hier in Hamburg berichten. Wir wohnen in einem Wohngebiet, dass stadteinwärts auf der einen Seite von einem spitz zulaufenden kleinen Fluß (Alterlauf) und auf der anderen Seite von Europas größten Parkfriedhof (Ohlsdorf) eingegrenzt ist. An der Spitze gibt es genau eine Straße, die stadteinwärts befahren werden kann ... konnte.
Da unter dieser Straße vor 100 Jahren Rohre verlegt wurden, die nun marode sind, ist diese Straße nun für mindestens dreieinhalb Jahre gesperrt, Bauarbeiten. Nachts und am Wochenende dürfen wir stadteinwärts fahren, sonst nicht. Ausnahmsweise dürfen wir in dieser zeit langsam durch den Parkfriedhof fahren, was den Umweg von 20 Minuten auf 10 Minuten verkürzt.
Natürlich haben wir uns beschwert, als die Hamburger U-Bahn HVV ankündigte, die 100 Jahre alten Brücken in unserem Stadtteil zu erneuern, doch das sei kein Problem, wurde uns von der Politik versichert. Es gibt da den Schinenersatzverkehr, also Busse, die etwa erheblich langsamer sind als die Bahn.
Vorgestern gab es nun einen Rohrbruch direkt vor dem Eingang des Parkfriedhofs, die Straße sackte ab, es klafft ein riesiges Loch. Die alternative Route durch den Parkfriedhof für Autofahrer ist dadurch nun auch bis auf weiteres nicht mehr verfügbar. Ach ja, und die Busse helfen nun auch nicht mehr, da sie an der Station vor dem Friedhof nicht halten können.
Heute erhalten wir Anwohner nun die Information, dass die Straße, die bislang am Wochenende noch unsere einzige Verbindungsmöglichkeit zur Stadt ist, für 5 Tage vollständig gesperrt wird, also auch nachts und auch am Wochenende.
Immerhin kann ich hier gut denken, denn Mobillfunkstrahlen gibt es bei uns nicht (Vorsicht: Sarkasmus!): Vor 20 Jahren war eine Nachbarschaftsinitiative erfolgreich und verhinderte das Aufstellen von Sendemasten in unserem Ort. Dadurch ist unser Mobilfunknetz extrem löchrig.
Wenn nun also unser Festnetz-Internet ausfallen sollte, kann ich weder auf ein brauchbares Mobilfunknetz umsteigen, noch kann ich in angemessener Zeit in ein "Internet-Cafe" in der Stadt fahren.
Also, weil mich bereits einige Heibel-Ticker nach meiner Meinung zu den Wahlergebnissen in Mecklenburg-Vorpommern und Sachsen-Anhalt fragten. Und weil meine kleine Hamburger Geschichte vielleicht ganz gut illustriert, warum politische Entscheidungen für mich zunehmend schwierig geworden sind. Politiker haben uns bei verschiedenen Gelegenheiten versichert, die Belastungen durch die gleichzeitig stattfindenden Baumaßnahmen im Blick zu behalten. Heute fühle ich mich mit den Folgen dennoch ziemlich alleingelassen. Das ist zunächst einmal meine persönliche Erfahrung und keine Analyse der gesamten deutschen Politik. Aber natürlich beeinflussen solche Erfahrungen das Vertrauen in politische Institutionen.
Und damit beginnt mein Dilemma: Parteien, deren Politik mich enttäuscht hat, möchte ich nicht allein aus Gewohnheit unterstützen. Parteien an den politischen Rändern, deren Positionen ich aus grundsätzlichen Gründen ablehne, sind für mich ebenfalls keine Alternative. Gar nicht wählen? Auch das kommt für mich nicht infrage. Gerade wenn man unzufrieden ist, halte ich es für wichtig, sein Wahlrecht wahrzunehmen. Aber was kann ich noch wählen?
Damit bin ich bei einem Gedankenexperiment, das schon ziemlich alt ist.
Bereits in der Antike beschäftigten sich Philosophen mit der Frage, warum politische Systeme entstehen, funktionieren und irgendwann scheitern. Besonders anschaulich ist das Modell des griechischen Historikers Polybios. Vereinfacht gesagt unterscheidet es Herrschaft durch einen Einzelnen, durch wenige und durch viele – und jeweils eine gute sowie eine entartete Form.
Aus einer wohlmeinenden Monarchie kann demnach eine Tyrannis werden, aus einer Aristokratie eine Oligarchie und aus einer funktionierenden Volksherrschaft (Demokratie) eine Ochlokratie, also eine entartete Form der Herrschaft des Mobs. Polybios entwickelte daraus die Vorstellung eines Kreislaufs politischer Ordnungen.
Das ist eine mehr als 2.000 Jahre alte politische Theorie und selbstverständlich kein Naturgesetz. Interessant finde ich daran trotzdem den Gedanken, dass jede Staatsform ihre eigenen Mechanismen besitzt, durch die sie ihre ursprünglichen Stärken verlieren kann.
Und genau diese Frage beschäftigt mich derzeit bei unserer Demokratie: Immer mehr Menschen gewinnen den Eindruck, dass politische Institutionen ihre alltäglichen Probleme nicht mehr ausreichend lösen. Es entsteht Raum für Populismus und für politische Kräfte, die einfache Antworten auf komplizierte Probleme versprechen.
Die USA finde ich in diesem Zusammenhang besonders interessant. Dort besitzt der Präsident traditionell erheblich mehr unmittelbare Exekutivmacht als ein deutscher Bundeskanzler. Gleichzeitig begrenzen Kongress, Gerichte, Bundesstaaten und Verfassung diese Macht. Unter Donald Trump werden die Grenzen dieser präsidentiellen Macht derzeit besonders intensiv strapaziert und teilweise vor Gericht geklärt. Manches, was Trump verändert, halte ich für überfällige Korrekturen, anderes sehe ich ausgesprochen kritisch. Und bei wieder anderem weiß ich schlicht noch nicht, welche langfristigen Folgen es haben wird. Entscheidend wird für mich sein, ob am Ende Institutionen gestärkt und Probleme gelöst werden, oder ob mehr beschädigt wird, als repariert werden konnte.
Doch im Sinne der obigen Kreislauftheorie, dass Gesellschaftssysteme sich selbst irgendwann ad absurdum führen, finde ich die zeitlich beschränkte Machtkonzentration eines US-Präsidenten heilsam, selbst wenn ein Donald auch viele Dinge falsch macht.
Und Deutschland?
Einen einfachen Ausweg aus dem gegenwärtigen Vertrauensproblem unserer Demokratie sehe ich nicht. Demokratie ist gerade das politische System, in dem wir uns immer wieder mit unbefriedigenden Alternativen auseinandersetzen müssen. Vielleicht bleibt die gesellschaftliche Spaltung unserer Zeit ein Dauerzustand? Vielleicht kennen Sie, liebe Heibel-Ticker Mitglieder, ja einen anderen Ausweg...?
3. Sentiment: Anleger in Deutschland nach wie vor erstaunlich bullisch
 "Ups, dauert wohl doch länger. Aber ich habe doch Recht, habe ich doch, oder?" So würde ich die aktuelle Stimmungslage unserer Umfrageteilnehmer zusammenfassen.
Der DAX gibt diese Woche 0,7% ab, der S&P 500 kämpft sich zur Stunde auf die Null-Linie zurück. Dabei waren zwischenzeitlich moderat rote Vorzeichen zu sehen: Die Renditen der Staatsanleihen kletterten auf Rekordhöhen, die wir seit 20 Jahren nicht mehr gesehen haben.
Eine Spannung lag in der Luft, wie ich es selten erlebt habe: Wenn schon die Anleihemärkte ausverkaufen und dadurch die Renditen auf neue Rekordhöhen treiben, dann wird das die Konjunktur belasten und somit mittelbar auch den Aktienmarkt nach unten ziehen, oder? Doch der Aktienmarkt konnte sich vergleichsweise stabil halten und zum Ende der Woche sorgten dann schwache Konjunkturdaten für eine Entspannung an den Anleihemärkten: die Renditen fielen leicht zurück, der Aktienmarktausverkauf blieb aus.
Bei unseren Umfrageteilnehmern hat diese Woche Spuren hinterlassen. Das Anlegersentiment fiel auf -3,2 und somit wieder in Richtung von Angst und Panik (ab Werten unter -4). Die Verunsicherung unter den Anlegern erreichte das extreme Niveau von -4,5. Anleger können sich nicht erklären, warum nicht endlich die Wochen der Rotation an den Aktienmärkten in eine breite Aktienmarktrallye übergehen.
Denn die Zukunftserwartung bleibt mit einem Wert von +3,3 trotzig optimistisch. Auch hier sprechen wir ab Werten über 4 von Extremwerten, die zur Vorsicht mahnen. Doch so viel Optimismus bei fallenden Kursen zeigt nicht die gute Laune der Anleger, sondern eben eher eine Trotzreaktion: "Eigentlich müssten die Kurse doch steigen, oder?"
Und als sei dieser trotzige Optimismus nicht genug, so unterstreichen unsere Umfrageteilnehmer ihren Optimismus mit einer ordentlichen Investitionsbereitschaft von 2,6, der höchsten Investitionsbereitschaft seit dem Crash in Folge des Ausbruchs des Iran-Kriegs im April.
Auch an der Euwax zeigt das Sentiment der dort handelnden Privatanleger trotzige Käufe von Long-Spekulationen. In die große Ungewissheit dieser Woche hinein wurden überwiegend gehebelte Produkte auf steigende Kurse gekauft.
Das Put/Call-Verhältnis für den DAX an der Eurex zeigt mit einem niedrigen Wert von nur 0,87 an, dass auch dort überwiegend Call-Optionen auf steigende Kurse gekauft werden. In den USA hingegen zeigt das Put/Call-Verhältnis der CBOE mit 0,65 eine vergleichsweise neutrale Positionierung der US-Anleger.
Auch die Bulle/Bär-Differenz der US-Privatanleger verkleinert sich auf -12%punkte, 35% Bullen stehen 47% Bären gegenüber. Damit wächst das Bullenlager seit drei Wochen kontinuierlich, während das Bärenlager schrumpft. Doch ein trotziger Optimismus, wie wir ihn hier in Deutschland messen, ist dort noch nicht zu erkennen.
Der technische Angst und Gier Indikator des S&P 500 zeigt mit 31% moderate Angst an. Der wesentlich stärker schwankende Short Range Oscillator des S&P 500 notiert bereits den gesamten September zwischen -4% und -6%, zeigt also eine überverkaufte Verfassung der US-Börse bereits seit einigen Wochen an. Dies spricht zumindest kurzfristig für eine baldige Gegenbewegung, wenn sie auch nur kurz und technischer Natur sein mag.
Interpretation
Die ausführliche Interpretation der aktuellen Anlegerstimmung – basierend auf den hochwertigen Sentimentdaten unserer animusX Umfrage – bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Analysen solide finanzieren möchten. Mit den Einnahmen entwickeln wir die Sentimentanalyse kontinuierlich weiter – für noch fundiertere Einschätzungen, die helfen, Anlageentscheidungen zu optimieren und die Portfolio-Performance weiter zu verbessern.
So erhalten Sie die Sentiment-Ergebnisse weiterhin kostenlos
Unser Give & Take-Prinzip: Wenn Sie an der wöchentlichen und nur 2 Minuten dauernden animusX-Umfrage (Do-Sa) teilnehmen, erhalten Sie die Sentiment-Ergebnisse inklusive der Interpretation weiterhin kostenfrei. Die animusX Sentiment-Ergebnisse werden zusätzlich noch mit umfangreichen Charts an alle Teilnehmer verschickt, damit Sie auch eigene Schlussfolgerungen daraus ableiten können.
Zur Anmeldung gelangen Sie hier:
https://www.animusx.de. Dort können Sie auch ein Probeexemplar einsehen.
So erhalten Sie die Sentiment-Interpretation weiterhin in der Heibel-Ticker Ausgabe
Alternativ können Sie zum kostenpflichtigen Heibel-Ticker PLUS wechseln: Damit erhalten Sie nicht nur die prägnante Sentiment-Interpretation in der wöchentlichen Heibel-Ticker-PLUS-Ausgabe, sondern zusätzlich den wöchentlichen exklusiven Börsenausblick. Dazu mehr Details im Kapitel 4.
4. Ausblick: Berechtigte KI-Angst und unberechtigte Panikmache
Der Börsen-Ausblick mit Markt- und Aktienanalysen, konkreten Investmentideen, Empfehlungen sowie detaillierten Kauf- und Verkaufsaktionen bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link: https://www.heibel-ticker.de/member/new
Zusätzlich zu den kostenfreien, meist vergangenheitsbezogenen Inhalten der Free-Version (Marktrückblick, Sentimentanalyse & Leserfragen) erhalten Sie als Heibel-Ticker PLUS Mitglied:
+ Umfangreiche Markt- und Aktienanalysen und daraus abgeleitete konkrete Investmentideen
+ Updates zu Portfoliotiteln in Wochenausgabe
+ tabellarischer Übersicht des Heibel-Ticker Portfolios
+ Video-Konferenzen mit Stephan Heibel und Gästen
+ Interner Mitglieder-Bereich mit Updates in Echtzeit
+ Zugang zu PLUS Ausgaben im Archiv
+ 8% Treuerabatt nach 1. Jahr für PLUS und EXPRESS
Optional erhalten Sie unterwöchig mit der Express-Option Empfehlungen direkt per SMS & E-Mail, sobald ich diese verfasst habe. (Express)
Den Reaktionen unserer Mitglieder entnehme ich, dass der Heibel-Ticker PLUS die Bedürfnisse von Privatanlegern gezielt und verständlich sowie fundiert und erfolgreich befriedigt. Als Privatanleger nutzen sie meine Einschätzungen und Investmentideen zur selbstständigen Portfolio-Optimierung. Schauen Sie sich dazu gerne Erfahrungen und Referenzen unserer Mitglieder an.
Ich trenne die Hintergründe der Aktienmärkte von dem täglichen Medienrummel so messerscharf wie kaum ein anderer. Meine Leser schätzen meine neutrale, vereinfachende und unterhaltsame Art. Davon können Sie sich in diesem Heibel Ticker Free überzeugen.
Wenn Sie meine Schlussfolgerungen und Investmentideen erfahren möchten, dann testen Sie bitte den Heibel-Ticker PLUS unverbindlich ab 12,50 Euro im Monat.
Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
5. Update beobachteter Werte
Die Heibel-Ticker PLUS Updates inkl. aktuellen Einschätzungen, konkreten Empfehlungen zu Einstiegspunkten sowie -kursen und Verkaufsempfehlungen zur Gewinnrealisierung bleiben den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
6. Wunschanalyse: Linde
: Im Bett des Kunden
Fr, 02. Oktober um 16:15 Uhr
Linde hatten wir schon zweimal im Heibel-Ticker Depot: einmal Anfang 2021 mit +17 %, und dann noch mal Anfang 2025 mit +6 %. Das Unternehmen mag ich schon lange, kaum ein anderes Unternehmen ist so eng mit seinen eigenen Kunden verbunden und kann daher eine vergleichbar lange Transparenz ausweisen. In den vergangenen 10 Jahren verdienten Anleger mit Linde inklusive Dividende durchschnittlich 16,5 % pro Jahr.
Doch Qualität hat ihren Preis, günstig war die Aktie von Linde eigentlich noch nie zu haben. Schauen wir mal, wie es heute aussieht. Immerhin notiert die Aktie aktuell 13 % unter ihren Höchstkurs.
Luft als Geschäftsmodell
Linde zerlegt Luft in Sauerstoff, Stickstoff und Argon, erzeugt Wasserstoff und Kohlendioxid aus Erdgas und vertreibt Helium und andere Edelgase. Das jeweilige Produkt ist austauschbar, Linde punktet mit seiner örtlichen Nähe zum Kunden. Gase lassen sich wirtschaftlich nur über kurze Strecken bewegen.
Das Unternehmen betreibt daher ein dichtes Netz an 450 Luftzerlegern, Abfüllwerken, 150 Wasserstoffanlagen und Tanklagern. Kunden werden auf drei verschiedene Arten beliefert: Großabnehmer wie Stahlwerke, Raffinerien und Chipfabriken bekommen eine Anlage auf ihr Gelände gestellt oder werden durch eine nahe gelegene Anlage per Pipeline versorgt. Diese On-Site-Verträge laufen 15-20 Jahre, enthalten Mindestabnahmen und reichen Energiekosten durch. Mehr als ein Drittel des Gasumsatzes erwirtschaftet Linde auf diese Art und Weise.
Was diese Großanlagen darüber hinaus erzeugen, geht verflüssigt im Tankwagen an mittlere Kunden (25 %, Verträge laufen 3-7 Jahre). Der Rest wird in Flaschen gefüllt und an kleine Kunden geliefert (32 %, ein bis drei Jahre). Jede neue Großanlage macht also die beiden anderen Vertriebswege in ihrer Region billiger.
Die Kunden kommen aus so ziemlich allen Branchen: Gesundheit, 17 %, Lebensmittel 9 %, Elektronik 9 %, Chemie und Energie 21 %, Fertigung 21 %, und Bergbau 13 %. Konsumnahe Märkte bringen also 35 % des Umsatzes, Industrie 55 %.
45 % des Umsatzes werden in Amerika erwirtschaftet, 25 % in Europa, Nahost und Afrika, 20 % in Asien. Der Anlagenbau selbst steuert 7 % des Umsatzes bei.
Möglich wird dieses Geschäftsmodell durch die hohe Kapitalintensität, die sich Kunden ungern ans Bein binden. Über die Hälfte des Cashflows investiert Linde umgehend wieder, teils zur Geschäftsausweitung, teils aber auch zum Ersatz alter Anlagen.
Der stille Zulieferer von SpaceX
Wer vom SpaceX-Börsengang träumt, aber die astronomische Bewertung scheut, landet schnell bei Linde. Ohne Linde hebt nämlich keine Rakete von Elon Musk ab. Der flüssige Sauerstoff, mit dem Falcon 9 und Starship ihren Treibstoff verbrennen, kommt ebenso von Linde wie der Stickstoff zum Kühlen der Tanks. Damit die Tankwagen nicht mehr zehn Stunden unterwegs sind, hat Linde für 100 Mio. USD eine eigene Anlage in Brownsville gebaut, direkt vor den Toren von Starbase. Sie läuft seit Jahresbeginn, die Fahrzeit beträgt nun weniger als zwei Stunden. In Florida wird für Cape Canaveral ebenfalls erweitert, Anfang 2027 soll es dort so weit sein.
Über 100 Raketenstarts hat Linde 2024 versorgt, und mit jeder zusätzlichen Startfrequenz von Elon Musk steigt die Liefermenge. Aber bleiben wir auf dem Teppich: 100 Mio. USD sind bei jährlichen Investitionen von fast 6 Mrd. USD ein Tropfen im Tank. Die Raumfahrt ist für Linde ein hübsches Wachstumsfeld, aber kein Kurstreiber.
Oligopol mit Air Products und Air Liquide
Air Liquide, Air Products und Linde beliefern über die Hälfte des Weltmarktes. Nehmen wir noch die japanische Nippon Sanso hinzu und die in privater Hand befindliche Messer Group aus Bad Soden im Taunus, so decken diese fünf Unternehmen bereits 80 % des Welthandels ab. Die Belieferung mit Industriegasen ist ein regionales Geschäft. Wer einmal in einer Region vertreten ist, kann sich durch sein Netzwerk gut gegen neue Wettbewerber absichern.
Linde ist Weltmarktführer und profitiert dadurch stärker als seine Wettbewerber von dem Netzwerkeffekt. So wuchs der Gewinn je Aktie bei Linde in den vergangenen 30 Jahren jährlich um durchschnittlich 11 %, die Wettbewerber bringen es lediglich auf durchschnittlich 7 %.
Air Liquide befindet sich dabei in einer Aufholjagd, das Unternehmen möchte das Gewinnwachstum in den kommenden zwei Jahren um jährlich 1 % erhöhen. Air Products hingegen hat sich mit einer zu schnellen Expansion und zu vielen neuen Großprojekten ohne ausreichende Abnahmeverträge übernommen und muss derzeit den Rückzug antreten und Abschreibungen vornehmen.
Jüngste Quartalszahlen
Endlich kann wieder Wachstum verzeichnet werden, das Q2 wies ein Umsatzanstieg von 9% aus. 2 Prozentpunkte kamen durch Preissteigerungen zustande, 2 Prozentpunkte durch Mengenwachstum zustande. 1 Prozentpunkt wurde zugekauft und ein weiterer Prozentpunkt ist lediglich die Erhöhung durch den durchgereichten Energiepreis. Der Gewinn stieg überproportional um 10 % an.
Insbesondere der Bereich Elektronik wuchs stark, neue Chipfabriken sorgten für einen Umsatzsprung von 18 %. Belastend wirkte sich allerdings das Geschäft von Lincare aus. Der US-Anbieter von medizinischen Heimbeatmungsgeräten und Sauerstofftherapiegeräten verzeichnete steigende Lohnkosten, während die Erstattungssätze durch die US-Krankenkassen sanken. Erstmals seit vielen Jahren gab die Gewinnmarge von Linde nach, die Aktie fiel daher im Anschluss um 6 %. Berichten zufolge sondiert Linde die Möglichkeit des Verkaufs von Teilen von Lincare, um diese Margenbelastung aus den Büchern zu nehmen.
Geopolitik führt zu Helium-Knappheit und steigenden Zinsen
Der Iran-Krieg, die Sperrung der Straße von Hormus und die daraus resultierende Helium-Knappheit wurde zunächst als förderlich für das Geschäft von Linde eingeordnet. Der Heliumpreis verdoppelte sich binnen weniger Wochen. Helium kühlt Magnetresonanztomografie (MRT) und ist in der Chipfertigung nicht zu ersetzen.
Im MRT wird flüssiges Helium eingesetzt, um die supraleitenden Magnetspulen auf extrem niedrige Temperaturen von etwa −269°C zu kühlen. Erst bei diesen Temperaturen werden die Spulen supraleitend und können die sehr starken Magnetfelder des MRT erzeugen. Moderne MRTs benötigen dank geschlossener Kühlsysteme zwar deutlich weniger Helium als früher, kommen aber weiterhin nicht vollständig ohne Helium aus.
In der Halbleiterfertigung wird hochreines Helium vor allem als Kühl- und Prozessgas eingesetzt. Wafer und Anlagen müssen sehr präzise temperiert werden. Helium eignet sich dafür besonders gut, weil es chemisch praktisch nicht reagiert, Wärme sehr gut transportiert und selbst unter extremen Bedingungen gasförmig bleibt.
Linde konnte die Helium-Knappheit, die durch den Iran-Krieg erzeugt wurde, durch eigene Lager und durch sein globales Netzwerk ausgleichen und gibt an, sämtliche Lieferverpflichtungen erfüllt zu haben. Doch der Preisanstieg wird zu einem großen Teil durch höhere Transportkosten aufgezehrt, die Linde tragen muss, um seine Lieferverpflichtungen zu erfüllen. Erst Anfang 2027 sei mit einer Normalisierung zu rechnen.
Der hohe Ölpreis führt zu höheren Energiekosten bei den Kunden. Zwar reicht Linde die Kosten durch, aber insbesondere die Industriekunden weltweit stöhnen unter den hohen Energiekosten, die Industrieproduktion sinkt.
Weder Zollstreit noch China-Sanktionen berühren Linde, da das Unternehmen stets local for local wirtschaftet, also die regionale Nachfrage regional bedient. Es wird stets beim Kunden produziert, so dass kein Zoll und auch keine Exportbeschränkung stören. Auch der Russland-Ukraine-Krieg wurde von Linde frühzeitig adressiert, sämtliche Anlagenbauverträge in Russland wurden gekündigt und entsprechende Rückstellungen gebildet. Derzeit wird in Hongkong und Stockholm vor Schiedsgerichten geklagt.
Was stört, und zwar immens, sind die steigenden Zinsen. Durch die Vertragslaufzeiten für On-Site-Produktionsanlagen von 15-20 Jahren belasten die hohen Investitionen heute, während die künftig zu erwartenden Gewinne mit dem höheren Zins abdiskontiert werden. Bei der Bewertung nach der DCF-Methode (Discounted Cashflow, ich nutze die Standardeinstellungen von Damodaran) führt ein Zinsanstieg um 1% zu einer rechnerischen Verringerung des Marktwertes um 100 USD je Aktie, also aktuell um 20%.
Da haben wir also den wichtigsten Hebel für den Aktienkurs: Das Zinsniveau.
Bewertung: Qualität hat ihren Preis
13,5 Mrd. USD Gewinn (EBITDA) werden mit einem Unternehmenswert von 216 Mrd. USD bewertet, das EV/EBITDA liegt bei 16. Dafür wächst der Gewinn mit 9-10%. Damit ist diese Bewertungskennziffer tatsächlich vergleichsweise günstig. Tatsächlich stand das EV/EBITDA auch gerne mal bei 18 oder 19. Der Umsatz wächst jedoch nur unterproportional, das hohe Gewinnwachstum wird durch massive Aktienrückkäufe erzielt.
An Linde kann man sehr schön sehen, wie ein hohes Zinsniveau das Geschäft belastet. Durch die Investition von über der Hälfte des Cashflows kann das Umsatzwachstum bei 5-7% gehalten werden. Steigen die Finanzierungskosten durch höhere Zinsen, werden die Investitionen künftig niedriger ausfallen, und somit wird sich die Wachstumsgeschwindigkeit von 5-7% langfristig nicht halten lassen.
Die Aktie verliert also doppelt: Zum einen durch die abdiskontierten zukünftigen Erträge aus der DCF-Berechnung, zum anderen durch ein sich verlangsamendes Wachstum. Genau diese beiden Faktoren sind derzeit am Werk und belasten die Aktie.
Im Juli wurde noch ein Allzeithoch bei 548 USD verzeichnet, seither ging’s um 15% bergab auf aktuell 469 USD. Solange die Zinsen steigen, dürfte die Aktie unter Druck bleiben.
Verharrt das Zinsniveau auf hohem Niveau, dürften Investitionen gestrichen werden und während der Umsatz dann langsamer wächst, dürften die Gewinne dadurch jedoch überproportional schnell ansteigen. Sollten die Zinsen sogar fallen, dürfte die Bewertung wieder ansteigen.
Je tiefer ich grabe, desto deutlicher zeichnet sich für mich ab, dass die Aktie eine Zinswette ist.
Verzögerter Dividendenstar
Mit einer Dividendenrendite von nur 1,3% qualifiziert sich Linde leider nicht als Dividendenstar. Allerdings erhöht Linde die Dividende jedes Jahr seit … halten Sie sich fest: Seit 30 Jahren! Die Dividendenanhebung beträgt meist 5-7% pro Jahr.
Wenn Sie also geduldig sind, dürfen Sie ab dem Jahr 2040 mit einer Dividendenrendite von 2,5% auf den heutigen Aktienkurs rechnen. Hmm, nicht besonders attraktiv, oder? Immerhin hat das Unternehmen die Dividendenpolitik festgeschrieben, es werden stets rund 45% des Gewinns ausgeschüttet.
Wesentlich attraktiver wird’s, wenn wir uns das Aktienrückkaufprogramm anschauen: 2025 wurden Aktien im Wert von 7,4 Mrd. USD zurückgekauft, im laufenden Jahr sollen es nochmal so viel werden. Damit werden insgesamt 7% der ausstehenden Aktien vom Markt genommen. Oder anders herum ausgedrückt: Der Gewinn je Aktie steigt allein dadurch jährlich um 3-4% an.
Bedeutung für unser Heibel-Ticker Portfolio
Im Heibel-Ticker Portfolio würde Linde eine willkommene Position mit sehr niedriger Korrelation zu den anderen Portfoliotiteln darstellen. Mit keinem einzigen Portfoliotitel liegt die Korrelation über 0,27 (TJX), im Gesamtportfolio geht es gegen Null. Das liegt daran, dass wir gerade unser Zinsrisiko im Portfolio in weiser Voraussicht dieser Marktphase reduziert hatten.
Ist es nun an der Zeit, wieder etwas mehr Zins-Abhängigkeit ins Depot zu holen? Wenn ja, dann ist Linde sicherlich ein guter Kandidat.
Das Zinsniveau sowohl in den USA als auch in Deutschland ist auf dem höchsten Niveau seit 20 Jahren. Gut möglich, dass wir in den kommenden Wochen erst einmal wieder rückläufige Zinsen sehen. Das würde der Aktie von Linde gut tun. Doch damit ist dann noch nicht bewiesen, dass ein eventuelles Zinshoch wirklich hinter uns liegt. Die globale Verschuldung ufert aus, Kriege führen zu weiteren Schuldenausweitungen und das Inflationsgespenst, wenn es einmal ausgebüchst ist, lässt sich erfahrungsgemäß nur sehr schwer wieder einfangen.
Wenn, dann wäre Linde also trotz der langjährig stabilen Entwicklung in unserem Portfolio kein Dividendentitel und auch kein disruptiver Titel, sondern eher nur eine Spekulation.
7. Übersicht HT-Portfolio
Der Börsen-Ausblick mit Markt- und Aktienanalysen, konkreten Empfehlungen sowie detaillierten Kauf- und Verkaufsaktionen bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
8. Disclaimer / Haftungsausschluss und Risikohinweise
Wer un- oder überpersönliche Schreib- oder Redeweisen nachmacht oder verfälscht oder nachgemachte oder verfälschte un- oder überpersönliche Schreib- oder Redeweisen in Umlauf setzt, wird mit Lust-, manchmal auch mit Erkenntnisgewinn belohnt; und wenn alles gut geht, fällt davon sogar etwas für Sie ab. (frei nach Robert Gernhardt)
Wir recherchieren sorgfältig und richten uns selber nach unseren Anlageideen. Für unsere eigenen Transaktionen befolgen wir Compliance Regeln, die auf unsere eigene Initiative von der BaFin abgesegnet wurden. Dennoch müssen wir jegliche Regressansprüche ausschließen, die aus der Verwendung der Inhalte des Heibel-Tickers entstehen könnten.
Die Inhalte des Heibel-Tickers spiegeln unsere Meinung wider. Sie stellen keine Beratung, schon gar keine Anlageempfehlungen dar.
Die Börse ist ein komplexes Gebilde mit eigenen Regeln. Anlageentscheidungen sollten nur von Anlegern mit entsprechenden Kenntnissen und Erfahrungen vorgenommen werden. Anleger, die kein tiefgreifendes Know-how über die Börse besitzen, sollten unbedingt vor einer Anlageentscheidung die eigene Hausbank oder einen Vermögensverwalter konsultieren.
Die Verwendung der Inhalte dieses Heibel-Tickers erfolgt auf eigene Gefahr. Die Geldanlage an der Börse beinhaltet das Risiko enormer Verluste bis hin zum Totalverlust des eingesetzten Kapitals.
Quellen:
Kurse: Bloomberg. Alle Kurse sind Schlusskurse vom Donnerstag sofern nichts Gegenteiliges vermerkt ist. Sentimentdaten: eigene Umfrageergebnis über unseren Dienst animusX.de.
Bilanzdaten: Bloomberg, Comdirect, Yahoo! Finance sowie Geschäftsberichte der Unternehmen
Informationsquellen: dpa, Aktiencheck, Yahoo! Finance, TheStreet.com, IR-Abteilung der betreffenden Unternehmen
DEUTSCHE BIBLIOTHEK : ISSN 1862-5428
Erscheinungsweise: wöchentlich Freitag/Samstag
9. Mitgliedschaft verwalten
Über den Heibel-Ticker
Stephan Heibel
Die Heibel-Ticker PLUS Mitgliedschaft
Erfahrungen & Referenzen
Heibel-Ticker Portfolio Performance
Compliance Regeln
Alle Heibel-Ticker PLUS Updates
Blog mit aktuellen Beiträgen
Fragen und Antworten
Kontakt
Datenschutzerklärung
Impressum
Wenn Sie sich von diesem Dienst abmelden möchten, dann folgen Sie bitte diesem Link: Jetzt Abmelden
Sie können sich über diese Seite gerne jederzeit wieder anmelden.
Sollte sich Ihre E-Mail Adresse geändert haben, so stornieren Sie bitte zunächst die alte Adresse und melden sich anschließend mit der neuen E-Mail Adresse wieder an.
Gerne können Sie den Heibel-Ticker Ihren Freunden empfehlen. Sie können den Heibel Ticker Free beliebig weiterleiten. Wenn Sie Inhalte davon auf anderen Internetseiten verwenden möchten, bitten wir um eine korrekte Quellenangabe sowie um eine kurze Information darüber.