Heibel-Ticker Free Börsenbrief
- Einfach einen Tick besser -
21. Jahrgang - Ausgabe 46 (13.11.2026)
Im heutigen Börsenbrief lesen Sie:
| 1. | Info-Kicker: Eine Woche voller Überraschungen |
| 2. | So tickt die Börse: Überraschender Abgang von Mr. KI |
| - Wochenperformance der wichtigsten Indizes | |
| 3. | Sentiment: Daten und Auswertung werden Sonntag nachgeliefert |
| - Interpretation | |
| 4. | Ausblick: Dividendenstars in Europa, den USA und Japan sowie Anthropic Börsengang |
| 5. | Update beobachteter Werte |
| Teilverkauf als Trade | |
| Verkaufen, schnelle 10% Gewinn mitnehmen | |
| Vorabinfos zum M&A | |
| 5 Sprünge zurück in die Zukunft je Quartal möglich | |
| Operativ im Plan, Gewinn durch Verkauf des Druckgeschäfts | |
| Zahlen übertreffen Erwartungen, Trailing Stopp Loss für kleinen Teil der Position | |
| Don't fuck the company | |
| 6. | Wunschanalyse: AppLovin |
| - : Lukrative Nische in der Spielebranche | |
| - Wettbewerb setzt Applovin zu | |
| - Stürmisches Wachstum bei geringen Kosten | |
| - Das Kleingedruckte | |
| - Vom Überraschungscoup zum Versorger | |
| - Fazit: Günstige Bewertung ... aus gutem Grund | |
| 7. | Leserfragen |
| 8. | Übersicht HT-Portfolio |
| 9. | Disclaimer / Haftungsausschluss und Risikohinweise |
| 10. | Mitgliedschaft verwalten |
1. Info-Kicker: Eine Woche voller Überraschungen
Liebe Börsenfreunde,
Wer in den vergangenen Jahren den Eindruck gewann, die Welt drehe sich immer schneller, der wurde diese Woche in seiner Ansicht bestätigt: Jensen Huang, CEO von Nvidia, nimmt überraschend seinen Hut. Da kommen geopolitische Entwicklungen wie Friedensverhandlungen, Inflation und ein wieder steigender Ölpreis kaum zur Geltung, wobei jede einzelne dieser Meldungen vor einiger Zeit noch das Thema der Woche gewesen wäre.
In Kapitel 2 ordne ich die jüngsten Entwicklungen für Sie ein. Was bedeutet der Abgang Jensen Huangs für das Unternehmen, die KI-Revolution und für die USA? Und wer könnte ihm nachfolgen? Zudem gibt es einen kurzen Ausblick auf die anstehende Zinsentscheidung im Dezember in den USA.
Die Sentimentanalyse werde ich zu Beginn der kommenden Woche nachliefern, da die Daten aktuell noch nicht verfügbar sind.
Nächste Woche wird Anthropic an die Börse gehen: Der größte Börsengang der Geschichte. Wichtig für die KI-Rallye ist, dass Anthropic an die Börse geht, nicht wie. In Kapitel 4 werfe ich nicht nur einen Blick auf diesen Börsengang, sondern gebe auch einen Einblick in meine Suche nach neuen Dividendenstars.
Bereits Montag früh starteten diese Woche meine Updates zu Nvidia, nachdem die Spionage-Geschichte über alle News-Kanäle tickerte. Ich entschied mich, bei Marvell die Gewinne mitzunehmen. Es folgten Q-Zahlen von CEWE, der Allianz und Siemens Energy, die ich ebenfalls im Rahmen der Updates besprach. Verpassen Sie also nicht die Updates in Kapitel 5.
AppLovin hat die Abstimmung zur Wunschanalyse gewonnen. Augenscheinlich ist der Anbieter einer Werbeplattform zur Generierung von Kunden für Spiele-Hersteller attraktiv bewertet. Ein Umsatzwachstum von 50% wird mit einem EV/EBITDA von 15 bewertet. Doch die detaillierte Wunschanalyse wirft einen Blick auf die Wettbewerber und das Geschäftsgebaren des Managements von AppLovin, so dass aus "günstig" vielleicht "fair" wird. Die Details dazu lesen Sie in Kapitel 6.
Diese Woche gibt es nur eine Leserfrage: Ist es sinnvoll, sein Vermögen auf mehrere Broker zu verteilen, um die Einlagensicherung in Höhe von 100.000€ je Broker nicht zu übersteigen? Meine Antwort lesen Sie in Kapitel 7.
Nun wünsche ich eine anregende Lektüre,
take share, Ihr Börsenschreibel
Stephan Heibel
Chefredakteur und Herausgeber des Heibel-Ticker Börsenbriefs
2. So tickt die Börse: Überraschender Abgang von Mr. KI
Diese Woche war eindeutig zu kurz. Am vergangenen Wochenende wurde bekannt, dass Jensen Huang, Gründer und CEO von Nvidia, dem zwischenzeitlich wertvollsten Unternehmen der Welt, eine Affäre mit einer chinesischen Spionin hatte. Mittwochabend wurde sodann bekannt, dass er auch mit einer Führungskraft von Nvidia eine Affäre hatte. Donnerstag vor US-Börsenbeginn legte Huang seine Ämter bei Nvidia nieder. Die Aktie brach zwischenzeitlich um 20% ein, beendet die Woche jedoch nur mit einem Minus von 10%.
In mehreren Updates habe ich die Entwicklungen kommentiert. Hier nur kurz so viel dazu: Die Affäre mit der Spionin wird die USA noch monatelang beschäftigen, denn es geht nicht nur um Spionage, sondern auch um den unerlaubten Verkauf von KI-Chips nach China. Wusste Huang davon?
Die Affäre mit der Führungskraft ist abgehakt: "Never fuck the Company" heißt es in den USA. Schon gar nicht geheim vor dem Unternehmen. Doch genau das tat Huang, inzwischen sind es 5 Insider, die mit ihrem "Mitwissen" an die Öffentlichkeit gingen. Daraus ist jedoch etwas anderes ersichtlich: So wirklich geheim war das dann wohl doch nicht. Nun macht man sich auf die Suche nach einem Nachfolger und dabei wird man nun auch außerhalb des Unternehmens schauen müssen, denn bei den eigenen Führungskräften wird man untersuchen müssen, ob sie ebenfalls von der Affäre wussten und dies geheim gehalten haben.
Wirklich schlimm ist diese Geschichte für die Ehefrau und besonders für die Kinder von Huang, die davon offensichtlich nichts wussten. Der bis vor einer Woche noch amtierende Chef des wohl derzeit wichtigsten Unternehmens der Welt hat nicht nur sein Unternehmen verloren, sondern auch seine Familie und, wenn ich die Kommentare auf CNBC und Bloomberg richtig deute, auch viele seiner Freunde.
CFO Colette Kress hat nun als Interims-CEO das Ruder übernommen und versprach umgehend, die anstehende Veröffentlichung der Quartalszahlen am kommenden Dienstag nach Börsenschluss regulär abzuhalten. Wir dürfen gespannt sein, wie Kress die Kontinuität nach diesen Turbulenzen wiederherstellen möchte. Grundsätzlich macht sie auf mich einen überaus fähigen Eindruck: Sie ist absolut sachorientiert und in meinen Augen bestens geeignet, um das Schiff in diesen stürmischen Zeiten auf Kurs zu halten. Allein ihr Name sorgte meines Erachtens für die Gegenbewegung in der Aktie nach dem zwischenzeitlichen Kurseinbruch.
Die KI-Revolution bekommt durch diese Entwicklung zusätzlich Gegenwind. Nicht nur die Demokraten wollen nach ihrem Wahlsieg den Bau von Rechenzentren verlangsamen, sondern nun könnte auch Nvidia für nachlassenden Optimismus sorgen. Wie viele der Nvidia-Chips wurden nach China geliefert und wie sieht die Nachfrage ohne China wirklich aus? Sämtliche Hardware-Hersteller, die in den vergangenen Jahren von der KI-Revolution profitierten, ließen diese Woche Federn ...
...sämtliche, außer denen, die in direktem Wettbewerb zu Nvidia stehen: Broadcom, AMD und Amazon, die eigene KI-Chips entwickeln und am Markt anbieten, konnten diese Woche zulegen.
Doch auch wenn die Geschichte um Jensen Huang so ziemlich alle Anleger in Atem hielt, gab es auch noch andere wichtige Entwicklungen: Der Verbraucherpreisindex der USA stieg im Oktober stärker an als erwartet. Es folgten eine Reihe von US-Notenbankern mit Aussagen, dass im Dezember eine Zinsanhebung wohl unumgänglich sei. Fed-Gouverneur Waller stellte sogar einen großen Zinsschritt von 0,5%punkten in die Diskussion. Das ist ein herber Rückschlag, da in den vergangenen Wochen aufgrund des rückläufigen Ölpreises Hoffnung aufkam, vielleicht um einen Zinsschritt im Dezember herumzukommen.
Das Zinsniveau stieg diese Woche also wieder an: Die Renditen der 10 Jahre laufenden US-Staatspapiere stiegen um 0,27%punkte auf 5,13%. Auch unsere Umlaufrendite stieg leicht auf 3,3% an. Der US-Dollar legte zu, im Gegenzug gaben Gold und Bitcoin deutlich ab. Dies belastete natürlich parallel zu den Entwicklungen um Nvidia herum insbesondere die Wachstumsunternehmen, deren zukünftige Gewinne bei steigendem Zinsniveau im Hier und Jetzt weniger wert werden (aufgrund des höheren Abdiskontierungssatzes).
Als sei das noch nicht genug, äußert sich nun Donald Trump unvermittelt zu den Verhandlungen mit dem Iran. Hatte man vor einer Woche noch die Hoffnung auf einen - wie auch immer gestalteten - Frieden geschürt, so blies er diese Hoffnung nun mit einem Kommentar weg: Die USA "bräuchten kein Iran-Abkommen", ließ er sich zitieren. Der Ölpreis sprang umgehend wieder an und zusätzlich zu den höheren Verbraucherpreisen ist nun auch die Hoffnung auf einen weiter rückläufigen Ölpreis erst einmal gebremst.
Im Tagesrhythmus schwankten wir diese Woche also zwischen der Überzeugung, dass Jensen Huang die Turbulenzen um seine Person wohl meistern werde, und seinem Abschied. Zwischen der Hoffnung auf Frieden und einen Ölpreis unter 50 USD/Fass Brent und dem Rückzug der Verhandlungspartner aus Qatar (Trump zog seinen Vize J.D. Vance von den Verhandlungen ab). Zwischen niedrigeren, zumindest gleichbleibenden Zinsen und einer großen Zinsanhebung. Tendenz: Diese Woche setzten sich stets die negativsten Varianten durch.
Was macht die Börse daraus? Nun, der DAX steigt um 3,8% an, der S&P 500 um 2,8% und der Nikkei sogar um 6,5%. Die Flucht in die günstig bewerteten, konjunkturunabhängigen und zinsunabhängigen Titel gewann diese Woche an Dynamik. Wie gesagt, die Woche war zu kurz, um die einzelnen richtungsweisenden Ereignisse sauber an der Börse nachzuvollziehen, die Bewegungen überlagerten sich und sind bis zur Stunde sicherlich noch nicht endgültig.
Schauen wir mal, wie sich die wichtigsten Indizes im Wochenvergleich entwickelt haben:
Wochenperformance der wichtigsten Indizes
| INDIZES | 13.11., 13:45 Uhr | Woche Δ | Σ '26 Δ |
| DAX | 26.737 | 3,6% | 9,2% |
| S&P 500 | 7.592 | 2,8% | 10,9% |
| Nikkei | 61.142 | 6,5% | 21,5% |
| Shanghai A | 4.016 | -0,9% | -13,3% |
| US-Dollar/EUR | 1,11 | -0,8% | -5,9% |
| Euro/Yen | 176,83 | 0,1% | -3,7% |
| 10-Jahres-US-Anleihe | 5,15% | 0,29 | 0,98 |
| Umlaufrendite Dt | 3,37% | 0,15 | 0,59 |
| Feinunze Gold | $3.890 | -4,3% | -9,9% |
| Fass Brent Öl | $96,40 | -1,6% | 58,4% |
| Kupfer | $13.588 | -1,8% | 9,4% |
| Baltic Dry Shipping | $3.020 | 10,2% | 60,9% |
| Bitcoin | $69.246 | -8,6% | -21,1% |
3. Sentiment: Daten und Auswertung werden Sonntag nachgeliefert
Interpretation
Die ausführliche Interpretation der aktuellen Anlegerstimmung – basierend auf den hochwertigen Sentimentdaten unserer animusX Umfrage – bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Analysen solide finanzieren möchten. Mit den Einnahmen entwickeln wir die Sentimentanalyse kontinuierlich weiter – für noch fundiertere Einschätzungen, die helfen, Anlageentscheidungen zu optimieren und die Portfolio-Performance weiter zu verbessern.
So erhalten Sie die Sentiment-Ergebnisse weiterhin kostenlos
Unser Give & Take-Prinzip: Wenn Sie an der wöchentlichen und nur 2 Minuten dauernden animusX-Umfrage (Do-Sa) teilnehmen, erhalten Sie die Sentiment-Ergebnisse inklusive der Interpretation weiterhin kostenfrei. Die animusX Sentiment-Ergebnisse werden zusätzlich noch mit umfangreichen Charts an alle Teilnehmer verschickt, damit Sie auch eigene Schlussfolgerungen daraus ableiten können.
Zur Anmeldung gelangen Sie hier:
https://www.animusx.de. Dort können Sie auch ein Probeexemplar einsehen.
So erhalten Sie die Sentiment-Interpretation weiterhin in der Heibel-Ticker Ausgabe
Alternativ können Sie zum kostenpflichtigen Heibel-Ticker PLUS wechseln: Damit erhalten Sie nicht nur die prägnante Sentiment-Interpretation in der wöchentlichen Heibel-Ticker-PLUS-Ausgabe, sondern zusätzlich den wöchentlichen exklusiven Börsenausblick. Dazu mehr Details im Kapitel 4.
4. Ausblick: Dividendenstars in Europa, den USA und Japan sowie Anthropic Börsengang
Der Börsen-Ausblick mit Markt- und Aktienanalysen, konkreten Investmentideen, Empfehlungen sowie detaillierten Kauf- und Verkaufsaktionen bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link: https://www.heibel-ticker.de/member/new
Zusätzlich zu den kostenfreien, meist vergangenheitsbezogenen Inhalten der Free-Version (Marktrückblick, Sentimentanalyse & Leserfragen) erhalten Sie als Heibel-Ticker PLUS Mitglied:
+ Umfangreiche Markt- und Aktienanalysen und daraus abgeleitete konkrete Investmentideen
+ Updates zu Portfoliotiteln in Wochenausgabe
+ tabellarischer Übersicht des Heibel-Ticker Portfolios
+ Video-Konferenzen mit Stephan Heibel und Gästen
+ Interner Mitglieder-Bereich mit Updates in Echtzeit
+ Zugang zu PLUS Ausgaben im Archiv
+ 8% Treuerabatt nach 1. Jahr für PLUS und EXPRESS
Optional erhalten Sie unterwöchig mit der Express-Option Empfehlungen direkt per SMS & E-Mail, sobald ich diese verfasst habe. (Express)
Den Reaktionen unserer Mitglieder entnehme ich, dass der Heibel-Ticker PLUS die Bedürfnisse von Privatanlegern gezielt und verständlich sowie fundiert und erfolgreich befriedigt. Als Privatanleger nutzen sie meine Einschätzungen und Investmentideen zur selbstständigen Portfolio-Optimierung. Schauen Sie sich dazu gerne Erfahrungen und Referenzen unserer Mitglieder an.
Ich trenne die Hintergründe der Aktienmärkte von dem täglichen Medienrummel so messerscharf wie kaum ein anderer. Meine Leser schätzen meine neutrale, vereinfachende und unterhaltsame Art. Davon können Sie sich in diesem Heibel-Ticker Free überzeugen.
Wenn Sie meine Schlussfolgerungen und Investmentideen erfahren möchten, dann testen Sie bitte den Heibel-Ticker PLUS unverbindlich ab 12,50 Euro im Monat.
Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
5. Update beobachteter Werte
Die Heibel-Ticker PLUS Updates inkl. aktuellen Einschätzungen, konkreten Empfehlungen zu Einstiegspunkten sowie -kursen und Verkaufsempfehlungen zur Gewinnrealisierung bleiben den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
6. Wunschanalyse: AppLovin
: Lukrative Nische in der Spielebranche
Fr, 13. November um 09:12 Uhr
Mit meinen Einschätzungen zu AppLovin lag ich in diesem Jahr recht gut. Mehrfach im laufenden Jahr riet ich trotz optisch günstiger Bewertung, die Aktie nicht anzufassen. Der Konkurrenzdruck wuchs kontinuierlich an. Tatsächlich fiel die Aktie von einem Allzeithoch im Dezember 2025 bei 733 Euro auf 228 Euro vor 10 Tagen. Das sind -69%. Google setzte AppLovin mit seiner Marktmacht unter Druck, Wettbewerber Unity wächst mit besseren Lösungen schneller als AppLovin.
Inzwischen notiert die Aktie auf einem EV/EBITDA von 15, im laufenden Jahr wird ein Gewinnwachstum von 61% erwartet. Die Aktie ist also nicht nur günstig, sondern inzwischen sogar spottbillig. Folgt dem "Spottbillig" der Abstieg in die Bedeutungslosigkeit, oder war der Ausverkauf übertrieben und steht der Aktie eine Aufholjagd bevor? Der jüngste Quartalsbericht lässt letzteres hoffen, nach den Zahlen sprang die Aktie um 70% auf 393 Euro an. Schauen wir uns das Ganze also mal näher an.
Wettbewerb setzt Applovin zu
Vielleicht erinnern Sie sich, Anfang des Jahres, es kommt mir vor, als läge das Jahrhunderte zurück, verfolgten Anthropic und OpenAI die Strategie, alles selbst zu machen. Die gesamte Softwarebranche war unter Druck, schließlich auch die Unternehmen für IT-Sicherheit und zwischenzeitlich führte OpenAI die Möglichkeit ein, im Chatverlauf von ChatGPT Werbung zu schalten. Nicht nur Google (Alphabet) geriet unter Druck, sondern auch TradeDesk, Meta und alles, was sonst noch mit Werbung Geld verdient. Gegen die KI-Konzerne werden sie wohl keine Chance haben, so das vorschnelle Urteil der Anleger. Auch AppLovin geriet unter Druck.
Heute wissen wir, dass Anthropic und OpenAI genug zu tun haben, um ihre KI-Modellentwicklungen voranzutreiben. Zwar löst man zu Reputationszwecken mal schnell einige vermeintlich unlösbare Probleme der Mathematik, der Physik und der Biologie, doch daraus Geld zu machen ist eine völlig andere Sache.
Doch die Werbebranche ist aufgeschreckt, insbesondere Google, und entwickelt unter Hochdruck neue Werbelösungen. Damit wird Google vom Partner zum Wettbewerber. Partner, denn AppLovin betreibt seine Infrastruktur in der Cloud von Google. Wettbewerber, denn auch Google möchte seine Werbung für die Spieleindustrie ausbauen. So wird der Dienst AdMob ausgebaut, um dem entsprechenden Dienst von AppLovin namens MAX das Wasser abzugraben.
Dabei geht es um zwei Dienste gleichzeitig: Zum einen um das Bewerben von Spielen in anderen Apps, damit neue veröffentlichte Spiele schnell eine möglichst treue Kundschaft gewinnen, und zum anderen auch um die Werbung durch Dritte innerhalb der Spiele und anderer Apps. Doch letzteres ist ein Zukunftsmodell, heute lässt sich überwiegend mit der Zuführung neuer Spieler für Spiele-Apps Geld einnehmen.
Sie kennen das bestimmt, wenn Sie auf kostenfreie Apps zugreifen und beispielsweise vor der Anzeige des Wetterradars, auf dem die Wolkenbewegung zu sehen ist, erst einmal eine Werbung eingeblendet wird. Sie müssen diese Werbung einige Sekunden sehen, bevor Sie sie wegklicken können.
Zusätzlich brachte Google dann noch mit Genie einen Dienst an den Start, mit dem man mit Text- und Bildvorgaben begehbare Welten erschaffen kann. Spiele, die von den Spielern quasi nach eigenen Vorstellungen selbst erstellt werden können.
Nun, wenn ein Billionen-Konzern ernsthaft einen neuen Geschäftsbereich erobern möchte, dann bleibt für kleine, flexible Wettbewerber häufig nur eine kleine Nische übrig. Und so setzte sich der Ausverkauf der Aktie von AppLovin fort, bis man eine Besonderheit feststellte: Während Google mit seinen Angeboten die Android-Welt erobert, führt AppLovin unangefochten die iOS-Welt von Apple an. Und gerade diese Welt ist lukrativ.
Doch mit einer Gewinnmarge von 80% wird ein Unternehmen wohl nie seine Ruhe haben. Während Google quasi von oben angreift, mausert sich der kleine Wettbewerber Unity von unten zu einer ernstzunehmenden Bedrohung. Die Produkte von Unity und AppLovin sind vergleichbar, allerdings erwirtschaftet AppLovin einen um vier mal höheren Umsatz. Und Unity ist, genau wie AppLovin, sowohl unter iOS als auch unter Android erfolgreich.
Hier mal die aktuelle Marktaufteilung.
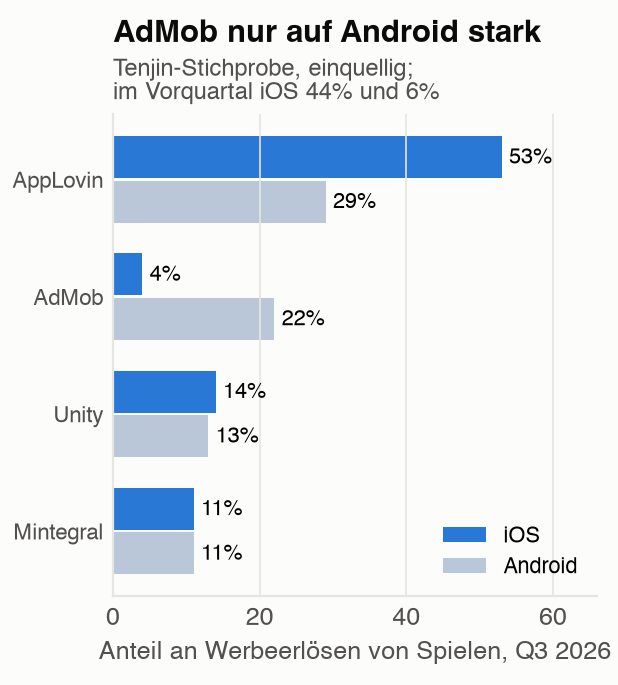
Abbildung 1: AppLovin Wettbewerb: Anteil bei iOS und Android
Während Google also überwiegend in der Android-Welt erfolgreich ist, bearbeiten AppLovin und Unity beide Welten: Android und iOS. Mit 55% Umsatzwachstum verfügt AppLovin noch immer über die schnellste Wachstumsgeschwindigkeit vor Unity (44%), Meta (+26%) und Google (+12%). Aber, wie oben gesagt, gerade bei der in-App Werbung für Spiele holt Unity derzeit mit einer Wachstumsrate von über 100% auf.
Im Werbemarkt soll Transparenz herrschen. So war es AppLovin nur deshalb möglich, einen konkurrenzfähigen Dienst anzubieten, weil man viele Daten von der Werbeplattform AdWords von Google auslesen und zum Optimieren der eigenen Algorithmen nutzen konnte. Nun liest Unity die Daten von der MAX-Datenbank von AppLovin aus und relativiert damit den Wettbewerbsvorteil von AppLovin aufgrund der Marktgröße. AppLovin reichte bereits eine Unterlassungsklage, diese wurde jedoch kürzlich abgewiesen. Nun geht das Unternehmen in die nächste Instanz. Sie sehen, wie umkämpft dieser Markt ist.
Stürmisches Wachstum bei geringen Kosten
12,8 Mrd. USD Jahresumsatz werden aktuell mit einem Unternehmenswert von 128 Mrd. USD bewertet. Das Kurs/Umsatz-Verhältnis, das in der Regel so um die 1 liegen soll, steht hier bei 10! Doch das relativiert sich schnell, denn die Kosten sind sehr gering. Die Gewinnmarge (EBITDA) liegt bei 80%. Jedem eingenommenen US-Dollar stehen nur 20 Cent Kosten für Mitarbeiter und IT-Infrastruktur gegenüber. Die Investitionen im Jahr 2025 werden mit 0 USD angegeben, im laufenden Jahr 2026 sollen es 19 Mio. USD sein. 19 Mio. USD sind bei einem Jahresumsatz von 12,8 Mrd. USD satte 0,1%, also nichts weiter als ein Rundungsfehler. Oder anders ausgedrückt: Das Geschäft beruht auf der Marktmacht, auf dem Informationsvorsprung und auf der Effizienz der vor zwei Jahren entwickelten MAX-Plattform.
Aufgrund dieser exorbitant hohen Gewinnmarge sieht die Bewertung dann schon wieder günstig aus: Das EV/EBITDA steht bei gerade einmal 15, während der Umsatz mit 53% wächst und der Gewinn überproportional mit 61%.
Größere Probleme in der Bilanz kann ich nicht finden: 3 Mrd. USD Schulden stehen 3 Mrd. USD Cash-Reserven gegenüber. Während der Cashflow in den kommenden Jahren weiter stark ansteigen wird, bleiben die Investitionen auf niedrigem Niveau.
Das Kleingedruckte
Ich habe den Eindruck, dass der Konkurrenzkampf mit Unity und Google nicht über den Geschäftserfolg, sondern durch Juristen ausgefochten wird. Die Bedeutung der anhängigen Gerichtsverfahren wird zwar vom Management heruntergespielt, doch das Ausbleiben neuer Investitionen macht mich diesbezüglich etwas nachdenklich.
Alle offenen Verfahren drehen sich um denselben Punkt: Die Datenerhebung. Die SEC prüft seit einem Jahr, ob AppLovin die Nutzungsbedingungen von Google verletzte. Bislang gibt es keine offiziellen Resultate, aber AppLovin gab im August bekannt, dass die Untersuchungen ergebnislos eingestellt worden seien. Mir fehlt hier die Bestätigung durch die SEC.
Zudem gibt es Untersuchungen, ob AppLovin bei der Datenerhebung ausreichend den Jugendschutz berücksichtige oder Erwachseneninhalte in Kinderspielen einblende. Eine Reihe weiterer Verfahren beschäftigt sich mit einzelnen Modell-Änderungen. Dabei sollten Sie wissen, dass Wettbewerber manchmal Klagen einreichen, um mehr über die Geschäftsgeheimnisse des Konkurrenten zu erfahren. Ich würde daher diese Verfahren nicht als existenzielle Gefahr werten, aber als Beleg dafür, dass AppLovin über ein so lukratives Geschäft verfügt, dass der Wettbewerb mit allen Mitteln angreift.
Wichtig zu wissen ist in meinen Augen auch, dass AppLovin-Gründer Adam Foroughi (heute CEO) und Mitgründer Harald Chen über eine eigene Aktienklasse 60% der Stimmen auf sich vereinen. Sie können also viele wesentliche Dinge unter sich ausmachen. So wechselten sie kürzlich den Firmensitz von Delaware nach Nevada, ohne dazu eine Hauptversammlung einzuberufen.
Vom Überraschungscoup zum Versorger
Okay, die Überschrift ist etwas provokativ, aber sie zeigt die aktuelle Situation im Unternehmen: AppLovin hat sich durch die intelligente Entwicklung der Werbeplattform MAX die Führungsposition im Markt der In-App-Werbung erobert. Dafür war die Aktie auf über 700 USD geschnellt. Im laufenden Jahr 2026 zeigt das Umsatzwachstum von 53% diesen Erfolg klar an.
Doch schon für 2027 geht die Umsatzschätzung auf +25% zurück, für 2028 dann auf +23%. Der Gewinn werde sich Analystenerwartungen zufolge parallel dazu entwickeln, also auch +25% und +23% resp. Wenn ich diese Zahlen ernst nehme, dann ist AppLovin ein Versorger, der die Früchte seiner früheren Arbeit, der Entwicklung der Werbeplattform MAX, erntet. Ein Budget, auf den Wettbewerb seitens Unity oder Google mit einer Weiterentwicklung der Plattform oder anderweitigen Geschäftsentwicklungen zu reagieren, gibt es derzeit nicht. Die Plattform wird augenscheinlich als unantastbar überlegen angesehen, man erntet nur noch.
Das gefällt mir nicht. Mir gefällt auch nicht, dass AppLovin so viele laufende Rechtsverfahren hat. Dabei stört mich weniger, dass sie verklagt werden, denn das werte ich eher als Beweis für den Erfolg. Doch es stört mich, dass Unity verklagt wird, während man gleichzeitig nicht die Notwendigkeit sieht, die eigene Plattform weiterzuentwickeln.
AppLovin verhält sich wie ein Versorger in einem aufgeteilten Markt ohne Wachstum. Doch die Wachstumsrate von aktuell 53% widerspricht dieser Wahrnehmung. Und insbesondere die Umsatzverdopplung von Unity in diesem Marktsegment müsste doch bei AppLovin mehr Manager aktivieren als nur die Rechtsabteilung. Letzteres wurde übrigens von CEO Foroughi zuletzt als "unbedeutend" kommentiert, da Unity nicht AppLovin Marktanteile wegnehme, sondern neue Märkte entwickle. Tja, da frage ich mich, warum AppLovin nicht auch neue Märkte entwickelt?
Fazit: Günstige Bewertung ... aus gutem Grund
Das EV/EBITDA von 15 bei einem Gewinnwachstum im mittleren 20%-Bereich ist nur dann günstig, wenn AppLovin nicht investiert. Sobald das Unternehmen sich gegen den aufkeimenden Wettbewerb durch neue Investitionen wehrt, wird der Gewinn beeinträchtigt und unterproportional zum Umsatz wachsen. Das wird die Bewertungskennziffer dann sehr schnell in die Höhe schießen lassen.
Die +70% Kursgewinn in den vergangenen Tagen lassen sich gut begründen, solange man die Wettbewerbssituation außer Acht lässt. Ich habe mal ein wenig weiter in die Zukunft geschaut: 2029 erwarten Analysten nur noch ein Umsatzwachstum von 17% und tatsächlich ein unterproportionales Gewinnwachstum von nur noch 15%.
Damit hängt die Aktie für mich derzeit in der Luft. Mag sein, dass sie optisch günstig ist, aber ich glaube nicht, dass AppLovin in den nächsten Jahren ohne nennenswerte Investitionen auskommen wird. Daher kann die Aktie durchaus noch weiter ansteigen, solange der Erfolg der Werbeplattform MAX nicht angekratzt wird. Doch das wäre für mich nicht mehr als eine Spekulation mit engem Stop Loss, da ich die aktuelle Situation nicht für gesund halte.
7. Leserfragen
Mehrere Broker wegen Einlagensicherung
Hallo Herr Heibel.
Grundsatzfragen.
Macht es Sinn bei 300000 € diese Summe auf drei verschiedenen Banken zu hinterlegen.
Wegen yeinlagensicherung.
100000 Aktiendepot Consors
100000 weiteres Depot Trade
100000 ZinsETF nach ihrer Empfehlung, wäre drittes Konto
Sorry für due abtrünnigen Fragen
LG Wolfgang aus Bad Reichenhall
ANTWORT
Nein, tatsächlich kann man das etwas differenzierter betrachten:
Ein Aktiendepot, egal bei welchem deutschen oder auch den meisten internationalen Brokern Sie es haben, fällt nicht in die Einlagensicherung, sondern gehört Ihnen ganz unmittelbar. Wenn also der Broker oder die Bank pleite gehen sollte, gehören Ihnen die Aktien noch immer und es wird eine Möglichkeit geben, das Aktiendepot an einen anderen Broker für Sie zu übertragen.
Einschränkend muss man hier natürlich russische Konten oder eben Banken und Broker aus Ländern, in denen der Zugriff seitens des jeweiligen Landes für Ausländer gesperrt werden könnte.
Für ein Trading-Depot würde ich tatsächlich den Broker mit den günstigsten Ordergebühren auswählen. Und da man beim Trading häufig auch viel Cash hält, würde ich hier die 100.000€-Marke, für die der Broker mit der Einlagensicherung geradesteht, im Blick behalten.
Ein ZinsETF ist eine Schuldverschreibung des Emittenten, unabhängig vom Broker, über den Sie das Papier kaufen oder bei dem Sie es verwalten lassen. Hier könnten also zwei unterschiedliche Institutionen pleite gehen: Ihr Broker und der Emittent des ETFs. Geht Ihr Broker pleite, können Sie sich den ETF zu einem anderen Broker übertragen lassen, genau wie bei den Aktien. Der ETF gehört Ihnen, daran ändert auch die Insolvenz des Brokers nichts.
Geht hingegen der Emittent pleite, dann greift weder die Einlagensicherung Ihres Brokers noch die des Emittenten. Das Geld ist dann futsch, wie bei der Lehman-Pleite 2008. Deswegen sollte man bei ETFs sehr genau darauf schauen, wer der Emittent ist.
Die Einlagensicherung in Höhe von 100.000€ bezieht sich also auf Bareinlagen (Cash) und auf Festgeld, Tagesgeld, Sparbuch etc., das Sie ggf. direkt beim Broker angelegt haben. Für Ihre Konstellation würde aus Haftungssicht also ein Broker ausreichen :-) Unabhängig davon kann es jedoch sinnvoll sein, zwei oder drei Broker zu haben, um im Falle von Problemen eines einzelnen Brokers über andere Broker handlungsfähig zu bleiben.
8. Übersicht HT-Portfolio
Der Börsen-Ausblick mit Markt- und Aktienanalysen, konkreten Empfehlungen sowie detaillierten Kauf- und Verkaufsaktionen bleibt den zahlenden Mitgliedern des Heibel-Ticker PLUS vorbehalten. Bitte haben Sie Verständnis dafür, dass wir die hohe Qualität unserer Veröffentlichung solide finanzieren möchten.
Gerne möchten wir Ihnen zeigen, wie wir Analystenresearch, volkswirtschaftliche Zusammenhänge und Börsenmechanismen gewinnbringend nutzen. Ab 12,50 Euro im Monat können Sie sich unverbindlich davon überzeugen. Zur Bestellseite mit weiteren Informationen gelangen Sie über folgenden Link:
https://www.heibel-ticker.de/member/new
9. Disclaimer / Haftungsausschluss und Risikohinweise
Wer un- oder überpersönliche Schreib- oder Redeweisen nachmacht oder verfälscht oder nachgemachte oder verfälschte un- oder überpersönliche Schreib- oder Redeweisen in Umlauf setzt, wird mit Lust-, manchmal auch mit Erkenntnisgewinn belohnt; und wenn alles gut geht, fällt davon sogar etwas für Sie ab. (frei nach Robert Gernhardt)
Wir recherchieren sorgfältig und richten uns selber nach unseren Anlageideen. Für unsere eigenen Transaktionen befolgen wir Compliance Regeln, die auf unsere eigene Initiative von der BaFin abgesegnet wurden. Dennoch müssen wir jegliche Regressansprüche ausschließen, die aus der Verwendung der Inhalte des Heibel-Tickers entstehen könnten.
Die Inhalte des Heibel-Tickers spiegeln unsere Meinung wider. Sie stellen keine Beratung, schon gar keine Anlageempfehlungen dar.
Die Börse ist ein komplexes Gebilde mit eigenen Regeln. Anlageentscheidungen sollten nur von Anlegern mit entsprechenden Kenntnissen und Erfahrungen vorgenommen werden. Anleger, die kein tiefgreifendes Know-how über die Börse besitzen, sollten unbedingt vor einer Anlageentscheidung die eigene Hausbank oder einen Vermögensverwalter konsultieren.
Die Verwendung der Inhalte dieses Heibel-Tickers erfolgt auf eigene Gefahr. Die Geldanlage an der Börse beinhaltet das Risiko enormer Verluste bis hin zum Totalverlust des eingesetzten Kapitals.
Quellen:
Kurse: Bloomberg. Alle Kurse sind Schlusskurse vom Donnerstag sofern nichts Gegenteiliges vermerkt ist. Sentimentdaten: eigene Umfrageergebnis über unseren Dienst animusX.de.
Bilanzdaten: Bloomberg, Comdirect, Yahoo! Finance sowie Geschäftsberichte der Unternehmen
Informationsquellen: dpa, Aktiencheck, Yahoo! Finance, TheStreet.com, IR-Abteilung der betreffenden Unternehmen
DEUTSCHE BIBLIOTHEK : ISSN 1862-5428
Erscheinungsweise: wöchentlich Freitag/Samstag
10. Mitgliedschaft verwalten
Über den Heibel-Ticker
Stephan Heibel
Die Heibel-Ticker PLUS Mitgliedschaft
Erfahrungen & Referenzen
Heibel-Ticker Portfolio Performance
Compliance Regeln
Alle Heibel-Ticker PLUS Updates
Blog mit aktuellen Beiträgen
Fragen und Antworten
Kontakt
Datenschutzerklärung
Impressum
Wenn Sie sich von diesem Dienst abmelden möchten, dann folgen Sie bitte diesem Link: Jetzt Abmelden
Sie können sich über diese Seite gerne jederzeit wieder anmelden.
Sollte sich Ihre E-Mail Adresse geändert haben, so stornieren Sie bitte zunächst die alte Adresse und melden sich anschließend mit der neuen E-Mail Adresse wieder an.
Gerne können Sie den Heibel-Ticker Ihren Freunden empfehlen. Sie können den Heibel-Ticker Free beliebig weiterleiten. Wenn Sie Inhalte davon auf anderen Internetseiten verwenden möchten, bitten wir um eine korrekte Quellenangabe sowie um eine kurze Information darüber.